
【导读】内银股集体强势,建行等创新高
中国基金报记者 格林
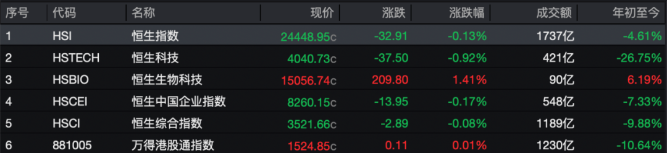
11月9日,恒指盘初短暂上冲,恒生科技指数一度涨近2%,随后震荡下滑,收于日内低位。截至收盘,恒指跌0.13%,恒生科技指数跌0.92%,恒生国企指数跌0.17%。全日大市成交额为1737亿港元,南向资金净买入18.56亿港元。
美团大跌
11月9日,美团-W大跌6.53%。
消息面上,据报道,摩根士丹利最新发布的研究报告将美团评级下调至“与大市同步”,目标价从110港元/股下调至90港元/股。
大摩研究指出,电商行业正进入结构性低增长阶段,预计2026—2030年平台商品交易总额的复合年增长率仅有3.2%,到2030年会放缓至2.6%。与此同时,持续的竞争可能会消耗市场期待的“成熟红利”。
此外,国家统计局数据显示,10月份,食品烟酒及在外餐饮类价格同比下降1.6%。国信证券表示,消费需求仍在磨底,商品、服务消费均显乏力。
不过,有机构分析指出,随着“双11”电商大促临近,多个消费场景有望迎来集中释放。受“扩内需、促服务消费”等政策推动,电商行业也有望出现阶段性的情绪催化窗口。
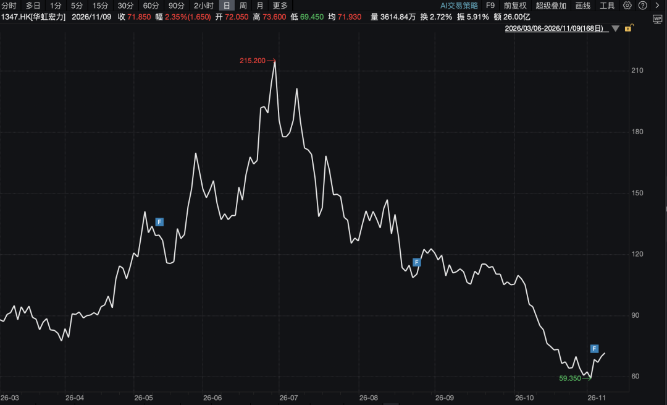
华虹宏力逆市收涨2.35%
AI大模型第一股智谱逆市收涨1.78%
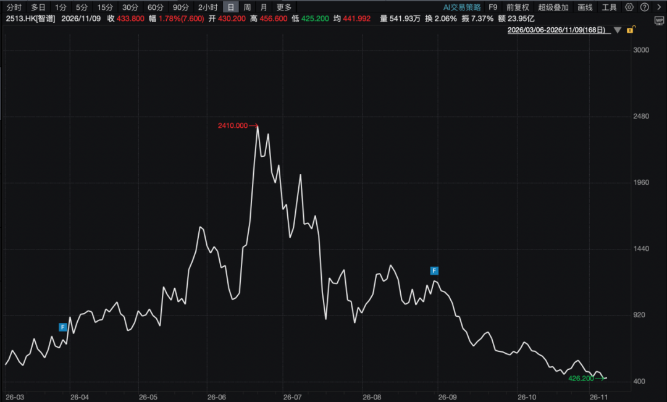
消息面上,日前,中国移动与智谱正式签约,合作覆盖国产算力适配、Token生产效率、AI Coding及金融政务应用,GLM系列将接入中国移动模型服务体系。智谱今年已完成GLM-5.1/5.2开源、Coding套餐售罄、API用户近700万人,并启用超5万块国产芯片,上半年收入为9.54亿元,同比增400%,但毛利率由50%降至26%,降本与渠道落地成为上市后的硬约束。
“Token生产效率”被列为联合创新项,指向推理成本压力;GLM接入运营商模型服务体系,则意味着智谱以部分客户界面换取政企分发能力。在Anthropic用Haiku 5.5将短请求价格压至前代十分之一的背景下,国产模型的价格优势正从模型参数转向算力适配、Token效率与行业入口。
内银股集体走强
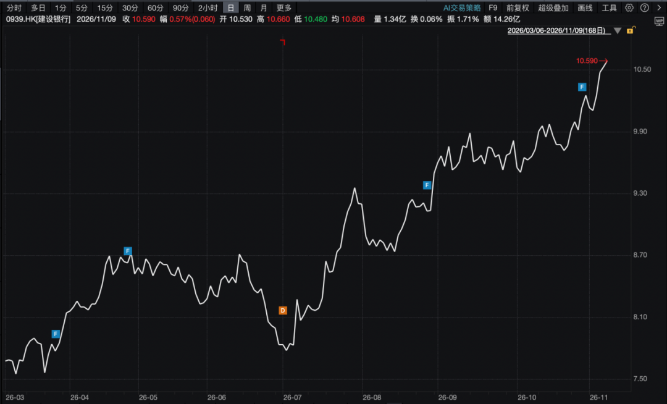
11月9日,国有大行H股多数上涨。建设银行H股近三个交易日连续上行。11月5日收盘报10.480港元/股,11月6日收盘报10.530港元/股,11月9日午后盘中最高触及10.660港元/股,最终报收于10.59港元/股。
此外,交通银行收涨2.07%,农业银行收涨1.38%,工商银行收涨0.44%;中国银行收涨2.12%,盘中一度创下新高。
中信证券研报指出,7月以来市场开启风格再平衡,银行板块行情显著回暖。公募机构对银行板块持仓抬升0.92个百分点至1.93%,创下2025年三季度以来的新高。研报认为,银行板块走强,是市场风格切换、资金环境改善以及行业经营预期保持稳定等多重因素共振的结果。
编辑:赵新亮
校对:纪元
制作:鹿米
审核:陈思扬
注:本文封面图由AI生成
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)