
“这是从业以来最难的时刻”。
作者:赵新亮
云南西双版纳的胶农,现在一天割600棵橡胶树,能出35公斤干胶。前几年一天收入达300多元,今年达500多元。当地外出打工的人基本都回来割胶了。
同一个产业链的另一端,轮胎厂在减产。9月中旬,国内全钢胎开工率为63.53%,低于去年同期。一条12R22.5重卡胎,成本为989.44元,批发价为908.66元,每卖一条亏80.78元。
10月12日,广东建新轮胎贸易公司的广州仓库售罄,给经销商发了放假通知,10月12日至15日暂停发货和提货。这家公司做轮胎贸易,仓库空了,下游在抢货。
12R22.5是重卡最常用的轮胎规格。一辆重卡跑长途,十几条胎同时在磨损,这个规格的替换需求最稳定。
这条胎的成本里,原料占七成以上。中国橡胶工业协会副秘书长朱红给出的数据是,天然橡胶、合成橡胶、炭黑三项合计超过六成。
12R22.5是全行业产量最大的规格之一,卓创测算的是行业平均成本。
80元放在989元的成本里,是8%的亏损。中国橡胶工业协会统计,上半年行业销售收入利润率只有5.82%。
多卖一条就多亏一条的钱。
三条成本线今年一起涨,但原因各不相同。
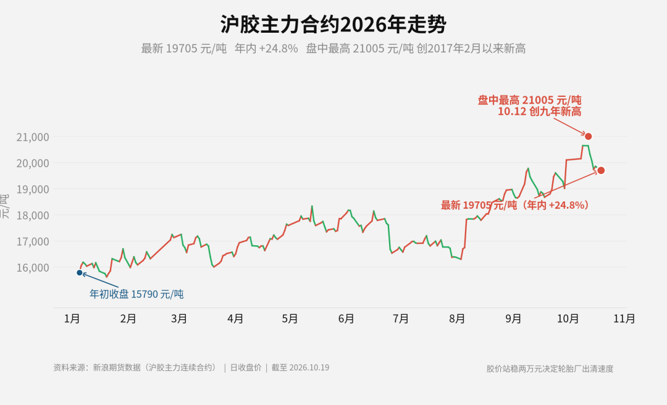
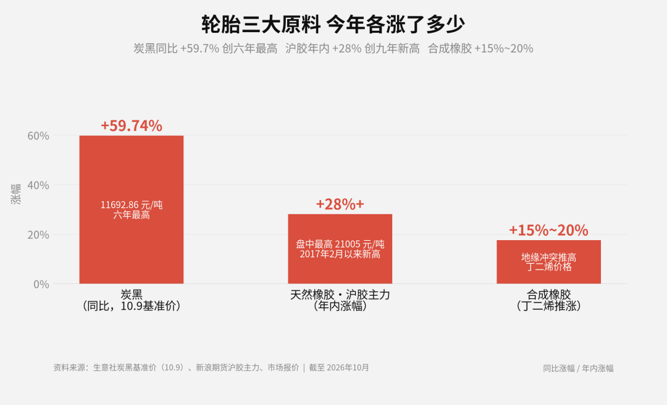
天然橡胶涨得最久。10月13日,沪胶主力合约盘中最高21005元/吨,创2017年2月以来新高。年内涨幅超过28%。
供给端有三重约束。
一是天气。9月形成超强厄尔尼诺事件,泰国核心产区连续降雨。9月末,东部四府约2.3万公顷胶园受灾。
二是树龄。橡胶树从种下到开割要6到8年,进入旺产期还要再等7年。上一轮低价期减少的种植面积还补不回来。
价格一涨,胶农就可以回来。据央视财经报道,今年西双版纳外出打工的人基本都返乡割胶,当地制胶企业开工率恢复到70%左右。
但树不能。
三是进口。8月国内进口48.6万吨,同比下降6.7%,创六年同期最低。青岛库存连续七周下降。
天然橡胶生产国协会预测,2026年全球产量1503.9万吨,同比仅增0.6%。此前预期是2.1%。
印尼产量预计下降8%,马来西亚下降10.9%。全年供需缺口约31.7万吨。
炭黑涨得最快。10月9日基准价为11692.86元/吨,同比涨59.74%,为六年以来最高。上游煤焦油涨价,炭黑厂也在亏损。9月全行业亏损预计超过1.2亿元。
合成橡胶涨了15%到20%,原因是地缘冲突推高丁二烯价格。
天气、煤焦油、地缘冲突,三个不相关的原因,落在同一个季度。
轮胎厂也在涨价。据报道,9月以来60多家企业发了70多份涨价函,覆盖全钢胎、半钢胎、工程胎,涨幅为2%至5%。少数规格到6%。这是年内第四轮。
但涨价能落地多少,取决于卖给谁。
TBR替换市场面向卡车司机、车队和维修店。一条TBR上千元,涨3%至5%就是大约三五十元。一辆重卡十几条轮胎,一次更换多花几百到上千元。这个市场分散、需求刚性、换胎不能拖,企业有定价权。
配套市场是另一回事。轮胎厂直接向车厂供货,量大集中,车厂议价能力强。今年整车市场竞争激烈,终端售价稍微上调就可能丢销量。一位轮胎行业人士在行业会议上说,作为供应商,轮胎企业在整车厂的供货体系中议价能力有限。
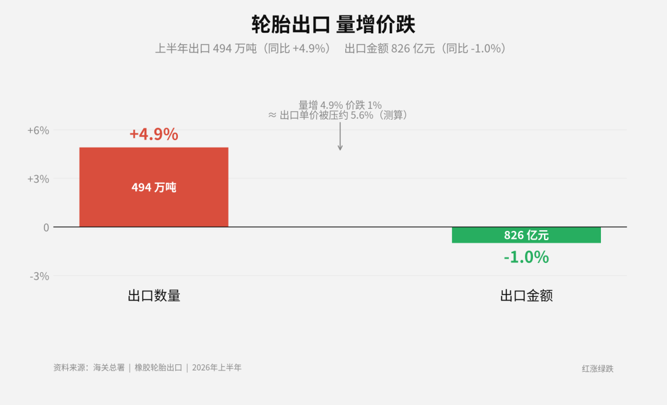
出口端在压价。海关总署数据显示,上半年中国橡胶轮胎出口494万吨,同比增长4.9%。出口金额为826亿元,同比下降1%。
半年报里,四家头部公司面对的是同一轮成本上涨。
赛轮轮胎营收200.27亿元,同比增长13.88%。归母净利润为21.60亿元,增长17.97%,毛利率为26.99%。
玲珑轮胎实现营收127.33亿元,增长7.80%:归母净利润为1.01亿元,下降88.13%。森麒麟净利润为4.20亿元,下降37.47%。贵州轮胎净利润为3.58亿元,增长43.48%。
差别来自三件事:海外产能、汇率、产品结构。
赛轮在越南、柬埔寨、印尼、墨西哥都建了工厂,埃及项目在扩建。二季度全球海运拥堵,它的销量同比增幅仍接近20%。海外基地让它绕开了贸易壁垒和运费波动。
玲珑的利润被另外两件事压住。汇兑损失让财务费用从净收益变成4.77亿元支出,欧洲和吉林的子公司都在亏损。
赛轮上半年境外市场毛利率为27.33%,境内为25.63%,相差1.70个百分点。2025年年报里,这个差值是4.98个百分点。一年时间,差值缩小了3.28个百分点。
行业整体的情况,中国橡胶工业协会也有统计,上半年行业销售收入为2737.70亿元,同比增长5.64%。但销售收入利润率只有5.82%,同比减少2.20个百分点。
亏损企业亏损额9.33亿元,同比增加63.20%。
中橡协会长徐文英说:“这是从业以来最难的时刻”。
一位头部轮胎企业人士说,多数轮胎厂发出涨价函后仍会配套促销,涨价的具体落地情况并不确定。
对经销商来说,涨价函是一个信号:后面会更贵。于是提前备货。
贵州轮胎10月15日的涨价函里写了一句“不接受预付款”。这句话的意思是,厂家判断原料还会涨,不愿意用现在的价格锁定未来的订单。
所以涨价函还有一重功能:把库存从工厂转移到渠道。工厂的出货数据会好看一些,货压在经销商手里。
这轮成本冲击会持续多久,取决于谁的现金流先断。
压力最重的是山东的中小厂。广饶、潍坊一带,部分经济型产品已经减产,部分企业延后开工,集中去库存。头部企业靠海外产能、期货套保和高端产品扛,中小厂靠现金流硬撑。
隆众资讯数据显示,9月中旬国内半钢胎开工率为65.53%,同比下滑近8个百分点。全钢胎开工率为63.53%。国庆假期期间,山东全钢胎的开工负荷降到三成。
橡胶树从种下到开割要六到八年,这个周期没法在短期内改变。轮胎厂的现金流按月计算。
四季度,胶价能不能站稳两万元关口、三季报能不能把涨价兑现成利润,会决定这轮出清的速度。
编辑:舍梨 校对:纪元 审核:许闻