
消费品正靠场景化体验撬动更高支付意愿,重构线下消费的新逻辑。
作者:赵心怡
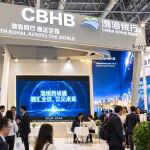
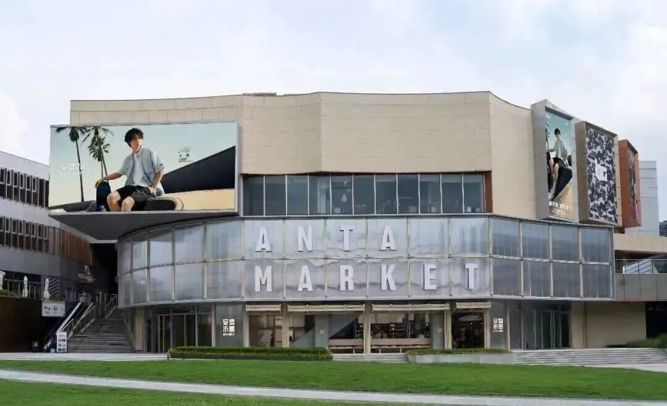
上海西岸梦中心,一座废弃老剧院改成的“安踏市集”引人注目。
一个运动场景对应一个档口,店里修了羽毛球场、匹克球场、跑道和儿童体适能区,引入了轻食、咖啡和香氛,门口的艺术装置由回收的旧鞋服拆解重构,安踏称其为“城市运动会客厅”。
卖鞋服的,为什么要在店里修球场、设宠物更衣区、引入轻食和香氛?
针对这一问题,上海某消费公司整合营销负责人艺源(化名)认为,电商和即时零售将“便捷”卷到极致,消费者走进线下,买的不只是货架上的商品,而是一段可以参与、发朋友圈的体验。
品牌们称之为场景化消费,即把产品放进一个具体的生活场景里去卖,让消费者先“入戏”,再买单。
名创优品在成都把门店开成了三层主题乐园;泡泡玛特直接建造了自己的游乐场;亚朵把酒店房间变成了品牌枕头和被子的体验间,二季度零售收入增长63%。
国家市场监督管理总局发展研究中心此前发布的《2026年第二季度国内消费品监测报告》显示,线下体验类消费凭借场景品质,撬动更高支付意愿。
聚焦体验的新生意模式正在替代以货架为核心的旧模式。
经过十余年的发展,电商和即时零售已经把便捷卷到了接近极致:随时下单、全平台比价、次日甚至半小时送达、退换货几乎零成本。
对消费者而言,买东西不需要出门成为常见的事情,那么线下门店传统的陈列产品、完成交易功能就不再是稀缺资源。
思考随之产生:什么是线上永远给不了的?部分品牌已经率先给出答案:身体亲临现场才能获得的体验。
艺源认为,这至少包括四层含义。首先是动起来才能获得的乐趣,其次是靠感官才能做出的判断,然后是在人群中才能成立的社交,最后是当场就能带走并分享的情绪。品牌们的“场景化体验”可以从四个维度理解。
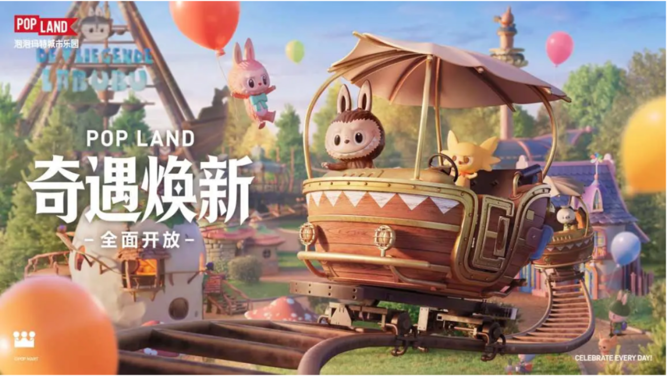
名创优品的“乐园系”门店不到两年扩至100家,成都东郊记忆的MINISO LAND有三层,放置超5000款单品,上海南京东路壹号店开业9个月销售额破亿元。泡泡玛特则将场景做成独立业务,今年上半年,其城市乐园围绕THE MONSTERS和DIMOO开放四大新区域,客流环比翻倍。
京东MALL也围绕“家场景”把20万款自营商品摆进智慧厨房、智能卫浴、全屋睡眠等真实居家空间,消费者可以先体验再下单。
某咨询公司消费研究员告诉记者,除坪效外,现在衡量门店的效能,还要看消费者停留时长、复访率和自发内容的产出量等,门店的任务已不全是“完成交易”。
场景化还有一个功能,就是让商品从功能定价,切换到情绪定价。
艺源指出,从供给侧维度看,产能供给过剩同时加剧了产品同质化问题。当同类产品在功能、价格层面差异较小时,场景化营销应运而生,市场主体借助该模式为自身产品增添卖点,开拓溢价空间。
从需求侧维度看,消费者为情绪、氛围支付的消费占比正逐步提升。过往消费者往往仅关注刚需产品“有无”问题,当前消费者则会出于获取便利、彰显身份价值等动因增加消费,因此更为关注产品与自身所处场景的适配性。
此外,就行业与产品层面而言,更多新型消费、新生活方式相关产品需要完成消费者认知培育与种草推广,必须通过构建具体新颖的场景实现消费者说服。
针对“场景化消费”这一话题,记者对五位生活在一线城市的年轻人进行了采访。其中,有三位都对亚朵打造的“场景化”经营模式印象深刻,把供顾客休息睡觉的客房,直接改成了自家产品的线下体验空间。
从最新经营数据来看,亚朵今年二季度总营收达到34.90亿元,同比增长41.4%,其中零售板块收入达到15.75亿元,同比增长63%;目前亚朵在营酒店共有2175家,平台注册会员总量已经突破1.2亿。
“它卖的深睡枕、被子,本来就是住酒店的必需品,‘睡一晚再决定买不买’是最自然的转化路径。”某位受访者表示。
亚朵也在财报中对增长做出了明确的解释:“通过场景化、体验化的表达,精准传递产品价值,深化与用户的情感连接。”
麦肯锡在《2026消费者现状》报告中提到,即便在精打细算的环境里,消费者仍会优先为“体验”买单,尤其是那些能带来连接感、放松感或兴奋感的时刻;全球体验市场的增长持续跑赢非必需品市场。
麦肯锡基于此认为,创造体验并非营销活动的附属之物,而是构建长期竞争优势、强化品牌身份认同的核心战略举措。
不过场景只能放大价值,不能无中生有。宜家是最早把沙发、台灯、地毯摆成完整客厅的零售商,2026年2月一次性关闭7家中国门店,中国区营收较2019年缩水近三成。
lululemon也是靠社区瑜伽课把场景营销做到教科书的品牌,但2026财年二季度净营收下降4%,可比销售额下降9%,股价一度跌至八年多新低。
某4A广告公司从业者认为,做场景化营销先要明确产品核心价值中有多少比例只能靠场景“在场”传递。
比如,如果是靠比价决策,商品详情页就能完成的标准化商品,场景收益很低;而黄金珠宝、床品床垫、家居香氛等以质地气味体感等体验为主的品类,价值难以仅通过线上图文传递,场景是这类产品传递价值的信息通道。
在他看来,至少有三个方向是明确的。首先是渠道的边界会继续模糊。即时零售规模预计2026年将突破1万亿元,2030年达2万亿元,门店将同时承担体验入口与履约节点两种角色,考核指标也会从坪效转向单个顾客一年的贡献。
其次,竞争的重心会转向谁的场景抓的更快更准。开业红利的窗口正在缩短,IP、赛事、社群这些内容供给能力,有可能像当年的电商代运营一样,分化成一门专业工种。
最后是扩张和出清同步发生,因为固定场景是重资产,在社零增速1.3%的存量环境里,付不起这笔固定成本的品牌将陆续退场,反而是便利店、社区店等高频近场业态更容易跑通单位经济。
编辑:格林 校对:乔伊 审核:木鱼