
验证国货能否从宝洁式功能品牌,成长为欧莱雅、雅诗兰黛式的品牌资产型公司
作者:赵心怡
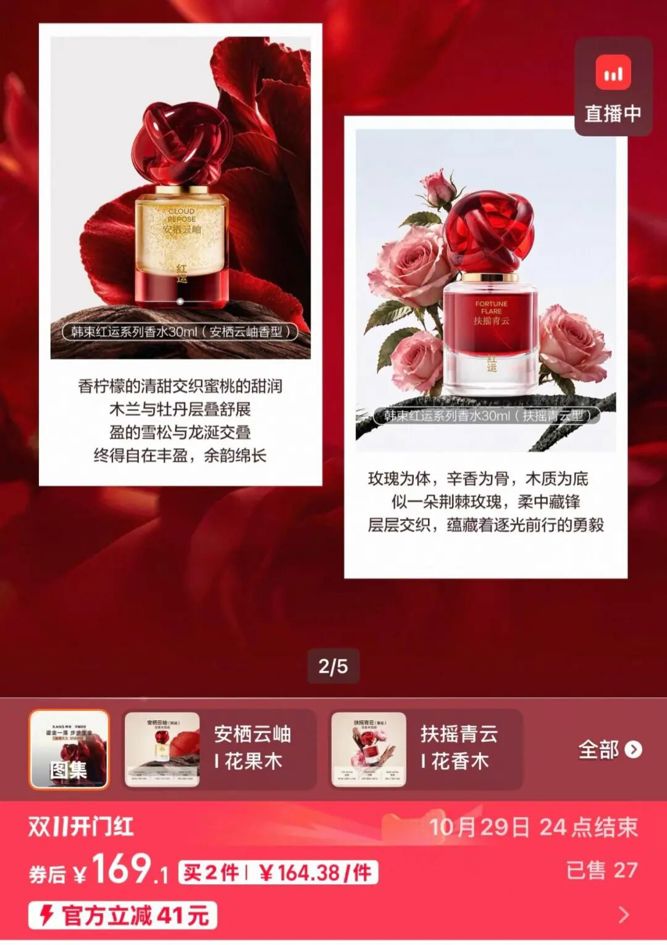
10月20日,上美股份旗下核心主品牌韩束正式推出红运香氛系列,同步登陆天猫、抖音、京东、小红书四大主流电商平台。其中,30ml淡香水定价为178元,5ml香水油定价为89元。
2025年下半年至2026年,国货美妆几乎集体推开“香水窗”。
毛戈平推出“幻花御境”香氛产品线,花西子发布“西湖情境”香氛系列,珀莱雅旗下原色波塔则以4ml小样切入试水市场,润培一口气备案9款绮境系列新品,百雀羚重启滚珠香氛油业务,自然堂也对香氛业务线进行了重组。
这股浪潮的密集程度,甚至让不少行业观察者在年初就断言2026年是“国货香水元年”。
2021年至2023年,国货美妆估值锚为渠道红利乘以大单品成功率,即能抢占抖音渠道、打造早C晚A爆品、精华面霜年销量达百万件的企业,即获得30至50倍PE。
但到2026年,该估值模型失效,1月至7月化妆品社零同比增长6.3%,跑赢社零大盘,但增长吸引力下降。
流量红利消退后,行业销售费用率上行,多家公司毛销差收窄,增收不增利成为普遍现象。
市场审视美护公司的角度已从GMV转向品牌资产久期,需新故事回应美护公司的估值依据。
某券商美护商业分析师表示,护肤与彩妆属高频、易平替品类,现金流稳但溢价周期短。香水香氛的消费相对低频、情感附加值高,心智建立后用户价值与复购更接近高端品,品牌资产折旧慢。家居香氛与身体护理是香水延伸,嵌入日常场景形成高复购,三者构成从情绪到生活的品类链,这也是资本愿为香水品牌估值期权的原因。
与此同时,香水没有统一的技术指标,它依赖个人偏好、情绪联想与自我表达。艾媒咨询调研显示,“取悦自己、提升情绪体验”以接近60%的占比成为购买香水的首要动因。
从市场空间来看,中国的“香味经济”也有很大的想象空间。艾媒咨询测算,2025年中国香水市场规模约300亿元,同比增长20%,2029年有望达515亿元。
弗若斯特沙利文则预测2023年至2028年中国大陆香水市场复合增速达14%,高于护肤的8.7%、彩妆的8.4%和个护的6.0%。中国香水渗透率仅约5%,欧美已在40%以上。
虽然是国货美妆的首次尝试,但在海外,护肤进入平台期时,借香水讲更大的故事已成为常规路径。
雅诗兰黛2026财年净销售额为150.49亿美元,同比增长5%,终结了连续三个财年的下滑。其中,香水业务销售额为27.79亿美元,同比增长12%,是集团内部增速最高的板块,由Le Labo、TOM FORD、KILIAN PARIS领涨。
欧莱雅今年1—6月销售额为237.76亿欧元,同比增长6.8%,高档化妆品部香水品类保持两位数增长。
西班牙Puig集团上半年净收入为23.54亿欧元,同比增长4.4%。香氛与时尚板块贡献了集团超过70%的收入,亚太市场增速为20.9%。连资生堂也把香水列为“Next品牌”重点培育,今年上半年香水已占集团总销售额的8%。
只看到海外巨头也在做香水显然不够,在什么时候、用什么方式做更值得关注。
授权是最简单的方式。1993年,雅诗兰黛与Tommy Hilfiger签订首份香氛许可协议,后又获Kiton、Donna Karan香水授权。该方式能借合作品牌现有知名度,快速切入高毛利品类,无需从零打造品牌认知。欧莱雅路数类似,只是通过YSL、Armani等授权品牌构筑香水矩阵。
其次,较为常见的是收购品牌。雅诗兰黛1999年买入Jo Malone London,此后Le Labo、KILIAN PARIS、TOM FORD陆续加入,构成今日香水增长的核心引擎。
Puig以设计师香水授权业务为发展起点,通过并购Byredo与Charlotte Tilbury品牌完善业务矩阵,最终构建起香水业务占比达七成的企业架构。
三条路径的共同点是都采用独立品牌资产承接香水品类,而非在主品牌上新增产品线。与之不同,多数国货公司将香水置于母品牌下,借助既有品牌特色进行背书。
过去十年,国货美护崛起一定程度上是用一个清晰的功能卖点打穿市场,靠成分、平替、性价比和渠道效率取胜。
有业内人士认为,这次集体做香水,除了是品类扩张,更是一次“从功能品牌向品牌资产”的跃迁尝试。验证国货能否从宝洁式功能品牌,成长为欧莱雅、雅诗兰黛式的品牌资产型公司。
事实上,海外资本对香水的定价并没有那么“浪漫”。做授权香水的Inter Parfums,远期市盈率被从高盛启动覆盖时的16倍抬到22倍,重估一到位,高盛和贝伦伯格立刻下调评级,理由是“上行空间有限”。
国内二级市场上,毛戈平的PE(TTM)约15倍,低于国际高端美妆的20至30倍,但因香水品类的贡献预期,麦格理和富途分别给予其32倍和38倍的PE估值。不过,毛戈平2026年上半年香氛收入为1666万元,占比仅0.51%,绝对值很小。
“中国香水第一股”颖通控股的静态PE仅9.81倍,其收入增长3.3%,停牌后市值缩水超过27%。
观察“香味经济”最好的窗口之一——“双十一”大促,已经到来。有消费者感知到较为明显的变化是“气味”不等同于“香水”。一是全屋用香与空间气味管理;二是香氛洗护;三是香氛身体护理与头皮护理。
某快消品行业市场分析人士崔西(化名)向作者透露,品牌心智不等于香水专业性。国货香水虽然在讲“东方香叙事”,但大多数知名品牌都是“代工+选香”模式,也就是品牌出概念、工厂出液、香精公司出基香的路径。
香水的核心难点在于上游环节,全球香精香料市场由奇华顿、帝斯曼-芬美意、IFF、德之馨四大国际公司主导,它们占据超60%的市场份额,且把控着商业香水的核心香基、专利分子及调香师资源。
崔西指出,国货品牌多选用香精公司现成香基并微调,在自主调香、东方香材数据库及留香控制方面能力薄弱。为迎合“双十一”和抖音的快节奏,香水开发周期从行业常规的12—18个月压缩至3—6个月,导致产品虽有国风包装却气味相似,撞香现象频发。
“代工虽能使产品上线,但无法打造独特的气味资产。若不投入香精研发、不培养专业调香师、不搭建试香渠道,香水始终只是护肤品牌的附属品类,难以成为独立的利润来源。”她认为。
编辑:杜妍 校对:乔伊 审核:陈墨