
中国基金报记者 刘墨
11月6日晚间,梦网科技(002123)发布公告称,全资子公司深圳梦网拟以2.73亿元现金收购苏州西园数科信息技术有限公司(以下简称苏州西园)51%股权,对应苏州西园100%股权整体估值5.35亿元。
评估机构收益法给出的股东全部权益评估值为5.36亿元,较2707.94万元的账面净资产增值5.09亿元,增值率为1879.36%;而资产基础法评估值仅6181.48万元,不到收益法结论的11.5%。
增值率达1879.36%
公告称,经相关机构评估,苏州西园股东全部权益价值于评估基准日2026年6月30日的结果为:采用资产基础法,账面价值为2707.94万元,评估价值为6181.48万元,增值3473.54万元,增值率为128.27%;采用收益法,账面价值为2707.94万元,评估价值为5.36亿元,增值5.09亿元,增值率为1879.36%。本次评估以收益法结果为最终结论,即苏州西园股东全部权益价值为5.36亿元。
梦网科技表示,经交易双方协商,综合参考评估结果、财务状况、业务资质及客户资源等因素,确定本次交易标的(苏州西园51%股权)的交易对价为人民币2.73亿元,对应100%股权整体估值5.35亿元,与评估值5.36亿元基本一致。
业绩承诺方承诺,苏州西园2026年度、2027年度、2028年度净利润分别不低于2500万元、4000万元、5600万元,三年累计1.21亿元,年均4033.33万元。
公司认为,按交易对价隐含的100%股权价值5.35亿元计算,动态市盈率约13.27倍;按评估值5.36亿元计算约13.29倍,处于可比交易案例10—14倍区间内。定价公允合理,充分反映了标的资产的内在价值与增长潜力,契合梦网科技“云通信为体、数据智能为翼”的战略布局。
苏州西园2026年净利率飙升
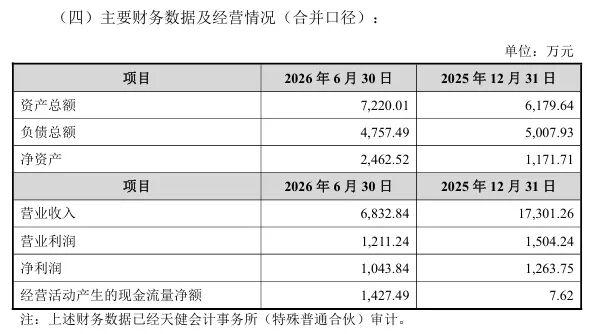
公告同时公布了苏州西园经审计的主要财务数据。
这份财务数据,最值得关注的是现金流与净利率两项指标。2025年苏州西园实现营收1.73亿元,净利润为1263.75万元,对应净利率约7.3%,但全年经营活动现金流净额仅7.62万元,盈利几乎没有现金流入匹配。
进入2026年上半年,数据出现明显变化。截至2026年6月30日,苏州西园营收为6832.84万元,净利润为1043.84万元,净利率飙升到15.3%,在营收规模收缩的背景下,利润率近乎翻倍,盈利结构的变化值得关注。同期,经营活动现金流净额达到1427.49万元,大幅超过当期净利润,和2025年现金流近乎停滞形成强烈反差。
资料显示,苏州西园是一家聚焦数据价值落地的一站式数据解决方案提供商。公司联合云厂商、省市级数据交易所及三大运营商,以大数据能力与算法技术为核心,面向各行业输出“运营+技术”一体化的智能解决方案,帮助客户将数据资产转化为实在的业务增长。核心业务包括用户画像构建、自动化标签体系、数据监控及多渠道触达执行等。
打造第二增长曲线
梦网科技2026年三季报显示,公司前三季度营业收入为16.65亿元,同比下降19.44%,归母净利润亏损1.46亿元。公司披露,运营商监管趋严、行业短信价格竞争加剧使传统业务规模与毛利下滑,5G阅信发展不及预期而刚性成本未同步压降,叠加回款放缓带来的坏账计提增加及AI通信、算力业务的阶段性投入,利润明显承压。单靠通道型业务已难以支撑增长,公司需在巩固云通信基本盘的同时,向数据智能、AI通信延伸,打造第二增长曲线。
梦网科技认为,苏州西园正契合这一方向。并购后双方形成互补闭环,梦网科技掌握5G阅信、短消息等企业级触达入口,苏州西园补齐场景数据底座,客户交叉销售空间可观;公司也可由售卖通信通道升级为输出“数据中台+Agent+智能触达”方案,改善收入结构、提升单客户价值。交易除了设置净利润承诺,苏州西园还承诺三年累计采购阅信不低于10亿条。
在交易价款支付结构上,对梦网科技也较为友好,协议设定首期只支付35%,剩余65%对价递延至三年业绩审计后分期支付。
编辑:格林
校对:王玥
制作:小茉
审核:许闻
注:本文封面图由AI生成
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)