
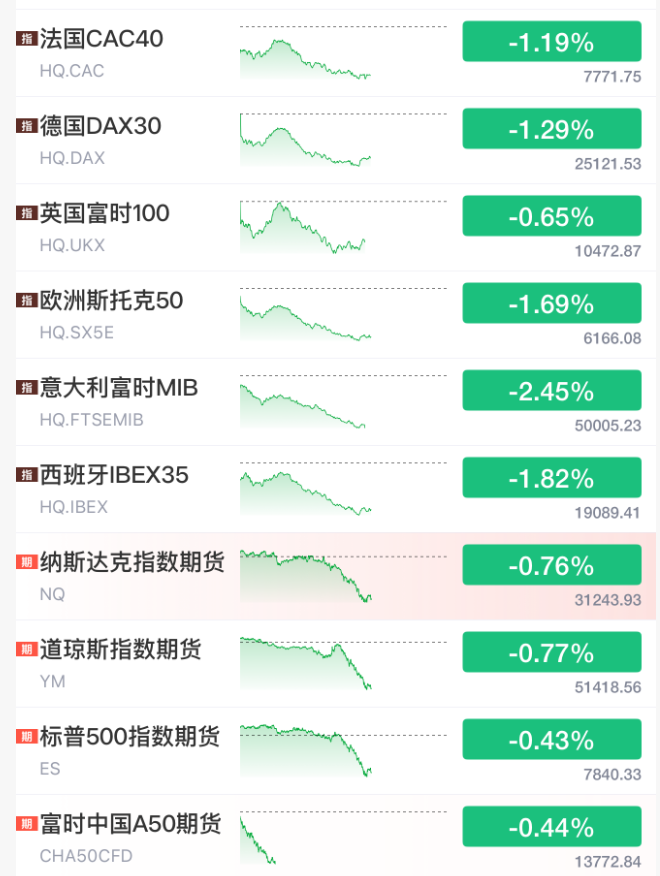
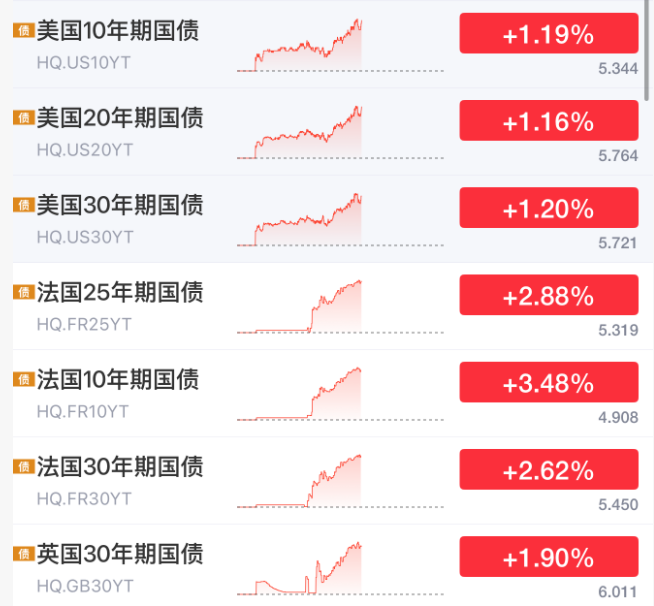
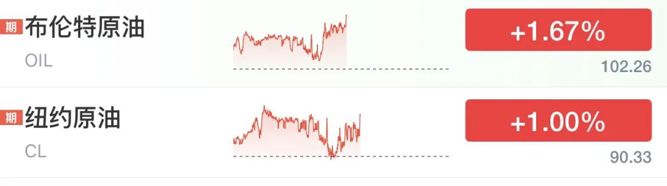
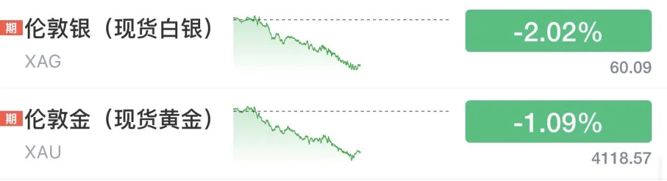
美国10年期国债收益率再次突破5.30%,市场正等待390亿美元的10年期国债拍卖。法国国债此前的反弹也失去动力,法国10年期国债收益率较德国同期国债收益率的利差扩大12个基点,达到139个基点。
债市下跌之际,国际货币基金组织总裁克里斯塔利娜·格奥尔基耶娃警告称,收益率飙升正在让那些积累了过多债务的政府面临越来越大的财政压力,并称发达经济体是“最严重的违规者”。
CG资产管理公司的艾玛·莫里亚蒂表示,尽管大多数主要经济体都面临财政约束,但法国尤其典型地展示了政治僵局如何让政府几乎没有空间去解决这些问题。
她表示:“债券市场确实非常担心财政政策的前景,但现实的政治问题是,普通民众并没有准备好接受相应的调整。”
在市场持续动荡之际,交易员现在正把目光转向即将到来的财报季,希望判断企业盈利能否在宏观逆风下继续支撑当前估值,同时也要观察人工智能热潮是否仍有足够的持续力。
苏黎世保险集团的盖伊·米勒表示:“现在正处在财报季之前的空窗期,市场缺少明确催化剂,所以很容易被各种消息影响。当前市场最关注的依然是债券收益率。昨天确实出现了一些缓解,但要说清楚,基本面并没有发生任何实质性变化。”
券商最新研判
中泰策略:节后行情的关键 美债收益率拐点何时出现
假期高频数据偏弱,地产贴息首次体现财政支持,但适用条件与力度仍较克制,延续“务实管用”的政策取向。未来政策将继续针对投资、消费和地产薄弱环节,但受到财政空间、全球利率和输入性通胀约束,预计政策实际力度均较为克制,但不排除市场受外媒等影响,出现阶段性“政策转向预期”的可能性。故地产、建材等更适合作为主题性交易机会。
东吴策略:节后A股展望
我们认为,节后A股将迎来修复。一方面,节前A股已经连续调整,市场情绪和资金参与度均偏低;另一方面,国庆效应显示,节后市场量能中枢往往显著抬升,流动性有望逐步修复,大盘可能经历几日的快速上行。美国9月非农明显低于预期,市场对10月美联储继续加息的预期降温;中东原油供应边际修复,叠加G7宣布将在4个月内协调释放至多1亿桶战略石油储备,布伦特原油企稳于100美元附近。纳指创出历史新高,英伟达等AI龙头继续走强,A股科技方向存在一定的情绪映射和补涨空间。
广发策略:节后A股市场有望“量价齐升”
考虑纳斯达克、英伟达、台积电先后新高所反映的预期,我们认为本轮科技产业周期大概率处于加速上行、或高速震荡期,而非很快进入大幅降速期。
因此,从β层面、趋势的判断是向上或维持高位的。对应到A股的科技风格,全球科技产业β的平稳,也保障了A股科技风格依然可以挖掘α的投资机会。
而β的强度,进入10月后,AI产业的一系列催化剂仍然值得关注和验证,有望再次增强需求层面新叙事(Anthropic新模型及IPO进展,OCP大会,11月美国财报季)。
10月初至12月初,AI产业链将进入“技术路线更新—业绩兑现验证—商业化定价重估”的密集催化期,投资逻辑有望从资本开支扩张,进一步转向结构性增量与投入回报的双重验证。
中信建投策略:震荡延续,攻守兼备
节前A股下跌是多个短期因素集中共振推动,节后市场在短期因素消化完成后有望迎来修复行情。后市短期看盈利:10月A股进入业绩验证期;中期待政策:新一轮政策发力期或将到来;长期关注流动性:10月加息概率回落,但30年期美债利率仍然高企。我们预计节后修复行情后,A股整体仍将延续震荡格局,继续攻守兼备均衡配置。进攻端:以AI算力(PCB、CCL、电子布等)、创新药为核心。防御端:以银行、非银、煤炭、公用事业等红利板块为底仓。
编辑:嘉颖
校对:纪元
审核:陈思扬