

【导读】从拼收益到稳净值,理财公司探索回撤量化管理
中国基金报记者 张玲
今年以来,市场震荡加剧,银行理财含权产品回撤压力持续凸显,投资者稳净值诉求不断升温。理财公司也从拼收益转向控回撤,通过分层波动目标、多元资产配置、动态风控监测以及全周期投资者陪伴等方式,重塑净值管理逻辑。
理财公司试水回撤量化定档
近期,华夏理财推出“千帆”固收增强系列产品,将产品明确分为低波、中波、高波三档,并分别设定了50bp、80bp、150bp的三个月滚动最大回撤目标,以及20个、45个、60个交易日的回撤修复天数。
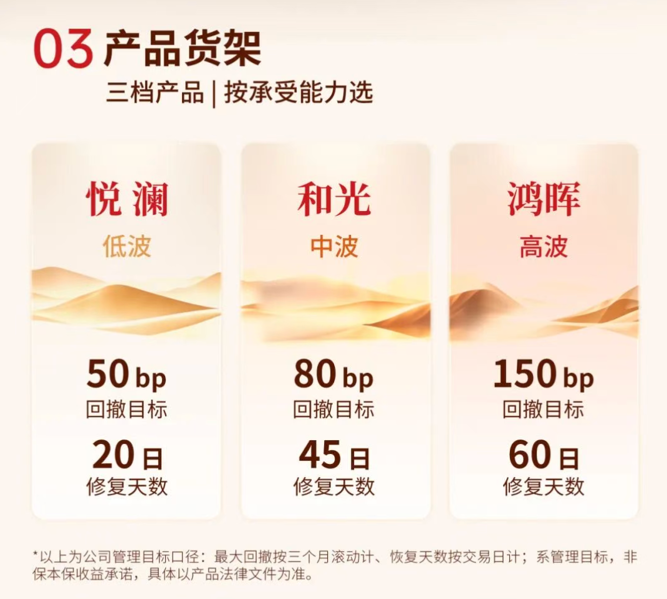
据介绍,该系列产品以绝对收益为导向,固收类资产作为底仓打底,为应对不同环境配有13类增强策略,单只产品策略标签原则上不超过2个;同时,为避免脱节,产品权益仓位须由策略标签覆盖,且会穿透核查无游离仓位。
从行业实践来看,目前已有多家理财公司在产品回撤管理方面进行分层定档。例如,工银理财此前推出了基于“分层回撤目标”的品控机制,对“固收+”产品实行全链路、全周期的目标化管理,以工业化思维提升产品“良品率”,确保每只产品目标清晰、风格稳定、品控严格。该公司推出的低波产品目标回撤在20bp以内,中波产品目标回撤在50bp以内,中高波产品目标回撤在100bp以内,高波产品目标大于100BP。
不过,像华夏理财这样同时明确最大回撤目标和回撤修复天数的做法较为罕见,且多数公司更倾向于事后披露回撤修复等数据。例如,招银理财于今年4月末披露的数据显示,该公司“固收+”含权理财和偏债混合类含权理财,近一年最大回撤分别为-0.79%、-1.97%,最大回撤修复天数平均为22—23天。
中国邮政储蓄银行研究员娄飞鹏表示,在理财产品净值化转型的大背景下,市场波动加剧、投资者稳净值的需求强烈,传统的收益率口径难以让客户直观地判断风险。理财公司将回撤与修复天数量化落实到产品设计中,便于投资者在选择投资产品环节完成风险匹配,同时约束投资经理严守风险预算,实现风险目标前置管理。
“这一做法的优点在于风险指标直观透明,投资者可以精准匹配,同时约束投资经理的操作。但需要注意的是,回撤目标只是管控目标而非保本承诺,在极端行情下仍有可能突破阈值。”娄飞鹏指出。
在招联首席经济学家、上海金融与发展实验室执行主任董希淼看来,三档回撤目标定档并配套策略标签穿透核查是回撤管理机制的有益创新。该模式能否成为未来方向将取决于三点:一是回撤目标的可兑现性受市场环境影响,目标不等于收益承诺,需同步加强投资者教育;二是穿透核查需平衡风格稳定与极端行情下的灵活应对;三是该模式依赖固收底仓的票息安全垫,主要适用于固收增强类产品,向纯权益或复杂多资产产品推广的难度较大。
锚定稳健目标,理财机构加码回撤管理
理财公司试水回撤量化定档的背后,是投资者风险偏好的深刻转变,也标志着行业正从追逐收益的单一导向,转向构建兼顾收益与波动约束的全新发展范式。
今年以来,市场波动加剧,理财产品收益也受到一定程度的冲击。例如在7月,受权益市场调整影响,全市场破净产品环比激增1632只至4253只,破净率从3.03%升至4.84%,其中近八成为R2中低风险产品,“固收+”产品也受权益市场调整拖累成为回撤重灾区。而在近期的市场波动中,亦有不少含权理财产品净值出现大幅回撤。
在此背景下,相较于短期收益的高低,投资者更看重理财产品能不能在市场调整时稳住净值。回撤控制能力和修复节奏,正成为决定投资者是否长期持有的关键因素之一。
记者从业内了解到,面对复杂多变的市场环境,不少理财公司积极迭代产品管理策略,一方面强化投资端回撤管控、完善风控体系,另一方面做好投资者陪伴与预期引导,双向发力匹配投资者对稳健净值的诉求。
工银理财对记者表示,过去理财产品主要依赖稳估值资产,为客户提供稳定收益预期。但今年以来市场波动显著放大,产品净值对市场波动的敏感度明显上升,单纯依靠资产与资源驱动实现低波稳健已难以为继,必须从资产驱动转向组合能力驱动——通过低相关、分散化配置,以及策略多元化、工具化组合,提升业绩稳定性和一致性。
据介绍,工银理财将应对思路拆解为产品、资产、策略、风控四个维度:第一,产品端建立品控机制,对每只产品的风险收益特征做出清晰界定,并通过全链路、全周期管理满足客户对收益和回撤的要求;第二,资产端拓展低相关资产和收益来源,加大对A股、港股、黄金以及科创债、可转债等大类资产的配置;第三,策略端参与A股、REITs打新,在基础收益下行环境中增厚收益,以支撑“固收+”目标;第四,风控端运用风险预算、风险平价及全天候模型和策略进行动态化管理,让净值“稳得住”。
中邮理财向记者透露,该公司制定了理财产品风险预算限额方案,在合理评估投资者风险承受能力的基础上识别客户风险偏好,明确各类型产品风险收益特征,建立分层次的产品回撤管理目标要求,并进行日常高频监测和压力测试,对于压力测试情境下可能超过回撤预算限额的产品,提前采取有效措施,夯实低波稳健属性。
此外,在投资者预期管理方面,中邮理财依托全周期客户陪伴持续开展投教工作。借助 “小邮理财说”“市场气象仪”“产品1分钟” 等自有投教栏目,引导投资者拉长周期看待短期回撤;同时,在市场波动阶段加大陪伴力度,持续输出投教内容,并面向老年、新市民、青年群体开展差异化金融知识普及,帮助投资者建立合理收益预期。
在业内人士看来,理财公司回撤管理的关键,在于搭建事前约束、分散风险、保障流动性相结合的完整管控体系。
娄飞鹏认为,理财公司回撤管理可有三类思路,一是建立分层回撤目标机制,灵活调整权益敞口,优选红利低波、高股息等防御性资产作权益底仓;二是运用多资产配置分散风险,搭配低相关性的资产;三是强化流动性管理,预留充足的现金流防止被迫低位抛售等。
博通咨询金融行业首席分析师王蓬博补充道:“机构在回撤上可采用分散配置的思路,降低高波动资产仓位,并提前设置风险预警阈值。当市场波动加大时,也可以使用对冲工具,把净值下跌幅度控制住。”
校对:纪元
制作:舰长
审核:许闻
注:本文封面图由AI生成
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)