
【导读】永太科技前三季度净利润达4.30亿元,同比增长1221.81%,锂电材料业务成为业绩增长主要动力
中国基金报记者 若文
锂电材料业务增长,推动永太科技业绩大幅改善。
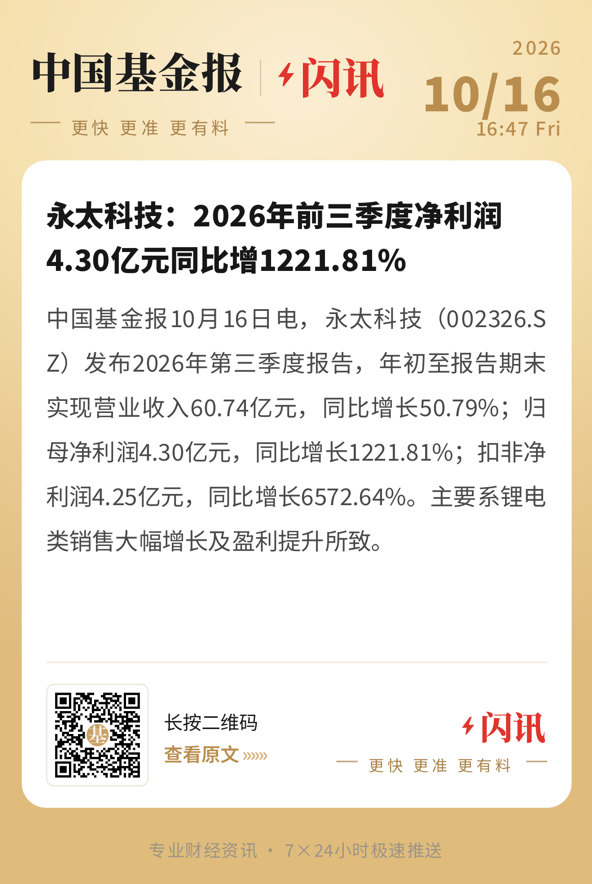
10月16日,永太科技披露2026年第三季度报告。前三季度,公司实现营业收入60.74亿元,同比增长50.79%;归母净利润为4.30亿元,同比增长1221.81%。
值得注意的是,永太科技此前已连续三年出现年度亏损。2023年至2025年,公司归母净利润分别为-6.20亿元、-4.78亿元和-4610.06万元。如今,仅今年前三季度的营业收入就已超过2025年全年水平,盈利状况明显改善。
锂电材料业务量价齐升
对于业绩大幅增长,永太科技表示,主要系报告期内锂电类销售大幅增长及盈利增加所致。
永太科技主要从事含氟医药、植物保护和新能源材料业务。其中,锂电材料产品涵盖六氟磷酸锂、双氟磺酰亚胺锂(LiFSI)、碳酸亚乙烯酯(VC)及电解液等。
从此前披露的半年报来看,锂电材料业务已成为公司业绩增长的重要支撑。
2026年上半年,永太科技锂电及其他材料类业务实现营业收入22.38亿元,同比增长156.95%,占公司总营收的比重由去年同期的33.38%提升至59.74%。
与此同时,该业务毛利率达32.02%,同比提升22.93个百分点,盈利能力明显改善。
公司此前表示,受益于新能源汽车及储能市场需求增长,六氟磷酸锂、LiFSI、VC及电解液等核心产品销量与价格均同比提升。同时,2025年底新增的5000吨/年VC产能持续释放,进一步推动经营业绩增长。
不过,公司其他业务板块仍面临一定压力。今年上半年,医药类业务营业收入同比下降2.20%,植保类业务营业收入同比下降28.15%。
牵手宁德时代,持续布局锂电材料
伴随锂电材料业务增长,永太科技今年以来持续推进相关产能建设,并与下游头部电池企业深化合作。
今年6月,永太科技全资子公司永太新能源与宁德时代签订《电解液合作协议》。根据协议,2026年至2028年,宁德时代预计向永太新能源采购电解液合计约47万吨。
随后,双方又签订《电解液原材料合作协议》,约定就电解液添加剂VC开展长期购销合作。其中,2027年至2029年约定的基础交付数量分别为2万吨、3万吨和4万吨,合计9万吨,实际交付数量可在协议约定范围内浮动。
产能建设方面,今年6月,永太科技宣布拟投资8亿元,在内蒙古建设年产5万吨VC及配套工程项目。按照此前规划,相关项目全部达产后,公司VC总产能有望提升至8万吨/年。
今年8月,公司披露,内蒙古永太年产6666.6吨VC项目已具备试生产条件。随着相关项目推进,公司锂电材料产能布局进一步完善。
不过,锂电材料价格仍存在波动。生意社数据显示,10月16日,电池级六氟磷酸锂基准价为11.45万元/吨,较月初下降4.18%。
此外,永太科技于10月16日披露,公司前三季度计提各项资产减值准备合计约5004万元,减少当期利润总额约5004万元。
永太科技此前亦提示,相关长期合作协议的实际采购规模及经营业绩贡献存在不确定性,新增产能从试生产到全面达产仍需要一定时间。
编辑:格林
校对:乔伊
制作:舰长
审核:木鱼
注:本文封面图由AI生成
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)