
9月以来权益市场波动再度放大。9月下旬股市调整加速,9月24日、9月28日单日分别回调1.22%、1.67%,9月全月收于3842.19点,累计回调3.62%。十一假期归来,震荡延续。10月15日单日调整1.59%,盘中最低触及3674.82点。
海外的不确定性无疑是近期重要的影响因素之一。伴随着业绩披露落地,市场进入数据真空期,美债利率高位、联储加息成为风险资产估值的阶段性压制因素。10月14日晚间,美国CPI公布,超出市场预期,强化美联储加息预期,进一步带动权益市场震荡。市场对政策走向的预期反复修正,全球风险资产随之起伏;外部扰动通过风险偏好与汇率两个渠道向A股传导,与国内基本面预期的博弈叠加,权益市场的阶段性波动或有延续。
而债市则走出了相对独立的行情。10年期国债收益率由年初1.90%再度下探至约1.65%,接近2025年初水平,超长端表现亮眼。中债新综合财富指数自9月以来上涨0.60%,节后上涨0.28%,期间单日涨跌幅始终不超过0.08%——对比同期权益市场的波动,债类资产的“低波”属性依然显著。(数据来源:iFind,截至2026.10.15)
波动放大,是9月以来市场给出的关键词,也让固收+这个品类再次走到聚光灯下。
【重新理解固收+:从“黑盒”到“白盒”】
固收+,即以纯债资产打底、通过转债、股票等风险资产力争增厚收益的基金品类,按权益仓位从低到高,大致可分为只“+”转债的一级债基、可“+”股票的二级债基,以及权益仓位更高的偏债混合型基金。它瞄准的正是“比纯债多一点弹性、比权益少很多波动”的中间地带。
今年以来固收+正在发生一场“白盒化”的变化。过去可能存在的产品仓位不明、投资方向模糊、风险收益特征难以把握的“黑盒”印象,正被更透明、更可解释的策略框架所替代,产品的回撤目标更加明确,权益仓位的中枢与纪律更加清晰,赚的是什么钱、承担的是什么风险,固收+究竟是怎么“+”的,投资者能看得更明白。固收+的竞争,或许正在从“某一阶段的业绩弹性”,转向“回撤管理能力与策略的可复制性”。
【长信基金:打造固收+方阵,力求良好的持有体验】
长信基金始终把回撤控制放在重要位置。如果产品回撤波动过大,产品展示收益、历史净值曲线与客户实际持有体验不一致,仍然是对客户持有体验的一种损耗。但回撤控制也不是一味的保守,是力求在震荡中先“稳住”,在机会信号显著时能更好的“进取”。
落地到固收+运作上,对于长信基金来说,“+”的打法是打造风险收益特征差异化的产品。并非锚定单一赛道,而是通过明确产品的回撤收益特征、仓位范围,择优进行资产配置。约束不同、策略不同,但目标一致:把每一只产品的风险收益特征刻画清晰,让不同风险偏好的投资者,都能找到与自己匹配的那一只。
回顾今年以来长信固收+方阵表现,旗下多只产品回撤表现均优于同类平均,在不同的策略定位、不同的风险收益区间内,均展现出了较好的风险控制水平。
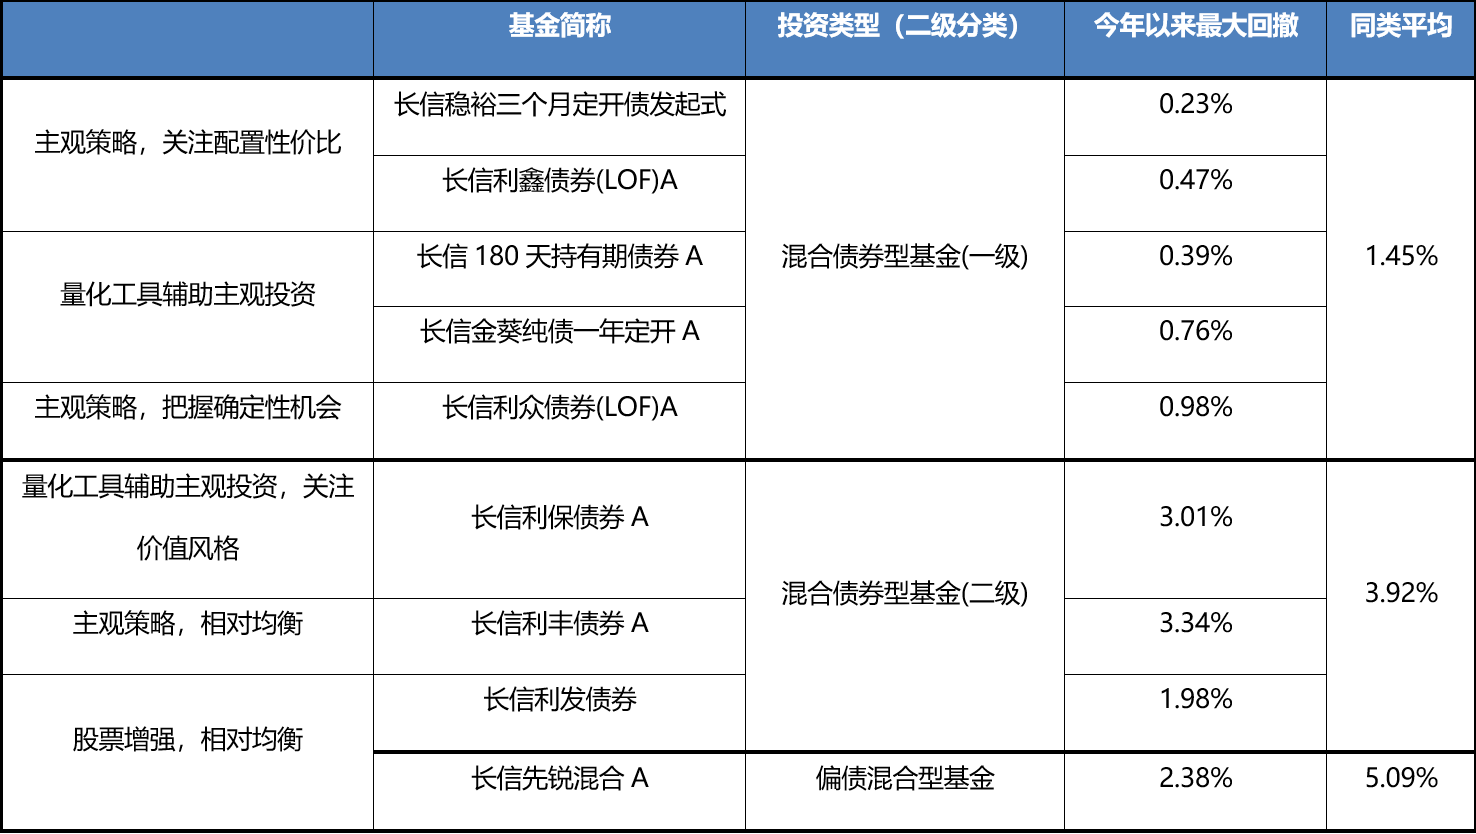
数据来源:iFind,截至2026.10.15,采用同花顺二级分类
这一轮震荡市下的表现并不是偶然,是长信一直在推进的体系化建设的一次成果验证。把产品的收益曲线、风险特征刻画清楚,让产品运作不再依赖于个人风格,而是成为可以沉淀、可以转化为长期业绩的策略,成为可复制、可延续的常态。
通过产品事前、事中、事后的全程监控三个维度的持续监控,以及持续完善的事前风控系统,力求守住超额收益的下限,让产品在波动来临时跌得浅、修复得快;而当下限足够稳固,组合才能在机会出现时,更好地打开收益的“上限”。
换言之,长信固收+方阵的“+”,来源于一整套机制的管理:定位清晰(不同回撤约束下的差异化定位)、过程透明(事前事中事后的全程监控)、业绩交付(可解释、可持续、可复制的净值曲线),让“+”有据可依。
展望后续,海外政策路径的悬念尚未落地,权益市场的波动或难迅速平息,固收+或依然是当前求稳求进的优解方案之一。当行业走向白盒化,产品的价值不再由某一阶段的业绩弹性单独定义,长信固收+方阵希望做的,是把“在不同回撤约束下,管理好每一个组合”这件事长期做下去,以客户持有体验为核心,真正实现资产管理的长期价值。
风险提示:以上内容不作为任何投资建议,建议投资者选择符合自身风险承受能力、投资目标的基金。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。我国基金运作时间较短,不能反映股市发展的所有阶段。长信稳裕三个月定期开放债券型发起式证券投资基金、长信利鑫债券型证券投资基金(LOF)、长信180天持有期债券型证券投资基金、长信金葵纯债一年定期开放债券型证券投资基金、长信利众债券型证券投资基金(LOF)、长信利保债券型证券投资基金、长信利丰债券型证券投资基金和长信利发债券型证券投资基金为债券型基金,其预期风险和预期收益低于混合型基金和股票型基金,高于货币市场基金。长信先锐混合型证券投资基金属于混合型基金,其预期风险和预期收益高于货币市场基金和债券型基金,低于股票型基金。长信稳裕三个月定期开放债券型发起式证券投资基金、长信金葵纯债一年定期开放债券型证券投资基金以定期开放方式运作,在封闭期内,您将面临因不能赎回或卖出基金份额而出现的流动性约束。长信180天持有期债券型证券投资基金以契约型开放式运作,在持有期到期日前您将面临因不能赎回或卖出基金份额而出现的流动性约束。长信先锐混合型证券投资基金可投资于香港联合交易所上市的股票,将面临港股通机制下因投资环境、投资标的、市场制度及交易规则等差异带来的特有风险。以上产品由长信基金管理有限责任公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。请在购买前认真阅读《基金合同》、《招募说明书》等基金法律文件。基金有风险,投资须谨慎。具体产品销售费用收取标准以届时有效的基金法律文件及销售机构业务规则为准。