{{ countdown > 0 ? countdown + 's' : '获取验证码' }}

洞察金融市场

传播中国价值

Global Perspective, China Value

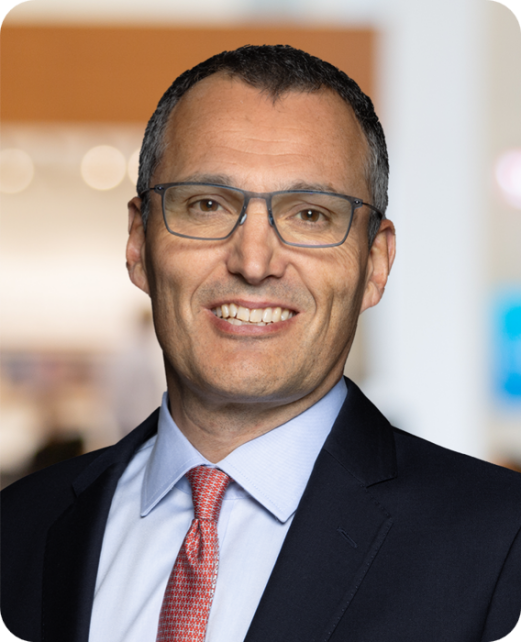
花旗投资者服务全球主管:中国资产机构国际化意愿持续增强

2026-11-16 14:30

【导读】花旗投资者服务全球主管:中国资产机构国际化意愿持续增强

中国基金报记者 吴娟娟

中资资管机构加速出海,中资托管行国际化布局。面对全新形势,花旗投资者服务业务全球主管Chris Cox近日在上海参加第21届花旗中国峰会时接受本报专访时说:“从竞争的角度,我不担心。”花旗投资人服务业务中国负责人陈熙表示,花旗对中国市场始终长期投入。

10月23日,中国证监会核准设立花旗证券(中国)有限公司。从合格境外机构投资者(QFII)及合格境内机构投资者(QDII) 托管资格,到银行间债券结算代理人和期货保证金银行资格, 到唯一的美资银行获批境内基金托管银行牌照,近年来,花旗在中国不断完善相关牌照及资格。

日前,花旗公布2026年三季度业绩:金融服务业务(Services)收入同比增长15%至约66亿美元,其中证券服务收入增长13%至约17亿美元,托管及管理资产规模(AUC/AUA)增长16%至约35万亿美元。

助力中国跨境需求


Cox表示:“中国是第二大经济体,也是一个不断成长的市场。”

越来越多的中国企业出海为花旗带来机遇。Cox表示,“我们有客户谈到中国—巴西走廊,以及类似的一些市场。花旗是最大的次托管(sub custody)服务提供商,在全世界100多市场拥有托管服务网络,在62个市场拥有自有的次托管网络”。

“我们向其他全球托管行提供次托管业务,这是我们商业模式的一部分。” 他说,“与其他机构既有竞争也有合作。”

他进一步解释,次托管服务包括“在当地市场的结算、资产服务和保管”。例如,刚才所提到的中国—巴西走廊,托管服务需要“实实在在地对接巴西的证券交易所、市场基础设施和中央证券存管机构”。

他说:“如果一家中国托管行想发展业务,可以选择自己搭建自有的次托管网络,也可以选择使用第三方次托管行。”

他举例说明花旗的本地化服务,如果客户想进入新市场,当地团队可以直接解释“市场监管规定、截止时间、开户流程,以及监管与合规要求”。

“我们不是通过第三方来做这件事。花旗自己的员工亲力亲为,” Cox进一步表示,“花旗覆盖全球市值99.5%的市场,我们能够在本地层面和全球层面支持我们的客户。”

加码中国市场


证监会10月23日的批复显示,花旗证券(中国)注册地为上海,注册资本为12亿元,由花旗环球金融控股有限公司全资持有,业务范围为证券经纪、证券投资咨询、证券承销与保荐、证券自营。

Cox说:“这彰显了花旗加大在华投资的决心。”

花旗在境内的另一张牌照是基金托管。

证监会于2020年9月核准花旗银行(中国)的证券投资基金托管资格。境内托管市场高度集中,但花旗的首要任务是向客户提供其全方位的服务能力。

陈熙指出:“花旗想要这张牌照,希望为所有客户提供全套服务,能够满足客户不同的托管需求以及场景。”

基于各机构向美国证券交易委员会(SEC)提交的财报披露(截至2026年6月30日):按照托管规模计,全球排名前五的托管机构包括纽约梅隆、道富、摩根大通、花旗、北方信托。

这张牌照使花旗能够服务QDII客户。国家外汇管理局数据显示,截至2026年8月末,196家机构累计获批QDII额度1830.09亿美元。

“在客户需要境内外一站式托管服务的时候, 我们的牌照及运营模式使我们可以担任境内托管行。也可以担任全球托管行,在被投资的当地市场(例如巴西),我们又可以担任当地的次托管行。” 他说:“这是花旗全球网络的独特优势。”

技术让交付速度“快了90%”


Cox说,技术更新让花旗实现了“自我颠覆”。他提到了花旗8月发布的Custody+技术,其中一项是已获专利的“单一事件处理”(SEP)技术简化了该行全球及本地的托管基础设施。

以亚洲投资者持有巴西资产为例,传统模式下拿到公司行为事件信息要几个小时,“有时可能超过一天,甚至好几天”。现在,“对于付款或收益类公司行为事件,投资者通常在30分钟内就能拿到信息;对于其他资产服务事件,通常在两小时内就能拿到”。

“在亚洲投资者非在线的时间段,其他市场开盘时,及时反应能带来巨大的优势。”他说。利率较高时,“一笔现金哪怕只是多放一天,也可能价值不菲”。

花旗今年早些时候在北美部署了这项技术。“就像iPhone升级一样轻松,客户第二天早上醒来,他们获取信息的速度不是快了5%、10%,而是90%。”

Cox介绍道,花旗金融服务业务每年在平台技术创新、基础设施现代化和加强平台运营韧性等方面投入超过20亿美元。

把握资产管理机构的动向

聚焦ETF


今年2月花旗拿到了贝莱德的委任,相关技术“是阿拉丁(Aladdin)技术栈的一部分”。在亚太市场,“我们帮富国发行了它在香港的首只ETF”,与OSL合作发行了未来资产的代币化ETF,并“刚刚在澳大利亚完成了Global X的接入”。

“我们与基金管理人保持紧密的联系,尤其是在中国香港。”他说。

香港证监会于7月2日发布的《2025年资产及财富管理活动调查》显示,截至2025年底,香港资产及财富管理业务总资产同比增长20%至42.2万亿港元;其中内地相关机构的管理资产增长28%至3.9万亿港元,净资金流入增长80%。

当被问及香港计划实行T+1结算方式将如何影响资产管理公司时,Cox表示“现金头寸安排需要更加精确,如果你有出借证券需要召回,所有这些运营时间窗口将被压缩”。

结算周期方面,港交所4月的咨询文件把T+1的参考时间定在2027年第四季度。10月16日公布的路线图改为2028年下半年。美国已于2024年5月转为T+1,英国和欧洲定于2027年10月。

从T+2过渡到T+1,资管机构成本会增加多少?Cox 并没有给出数字。他说“做好准备会让整个过渡的成本更低”,同时指出“当你快速推进时,做准备总是有成本的”。

在采访尾声,Cox重申,大型中资机构正在走向国际,已经国际化的机构则关心如何提速。“当我们提供的服务能让我们的客户发展业务,并在国际上服务好他们的客户,我们期待与他们一起成长。”

编辑:江右

校对:乔伊

制作:鹿米

审核:陈思扬


全球市场ETF、中证短融指数等方向,“吸金”!


版权声明

《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。


授权转载合作联系人:于先生(电话:0755-82468670)
APP