
【导读】基金经理解读红利投资机会
中国基金报记者 方丽 孙晓辉
近期科技板块震荡调整,银行等高股息品种逆市走强,市场关于“风格反转还是资金再平衡”的讨论持续升温。
当前行情是风格反转,还是短期资金再平衡?红利还有没有布局窗口?银行迭创新高后安全边际几何?
为此,中国基金报记者采访了七位基金经理,他们分别是:
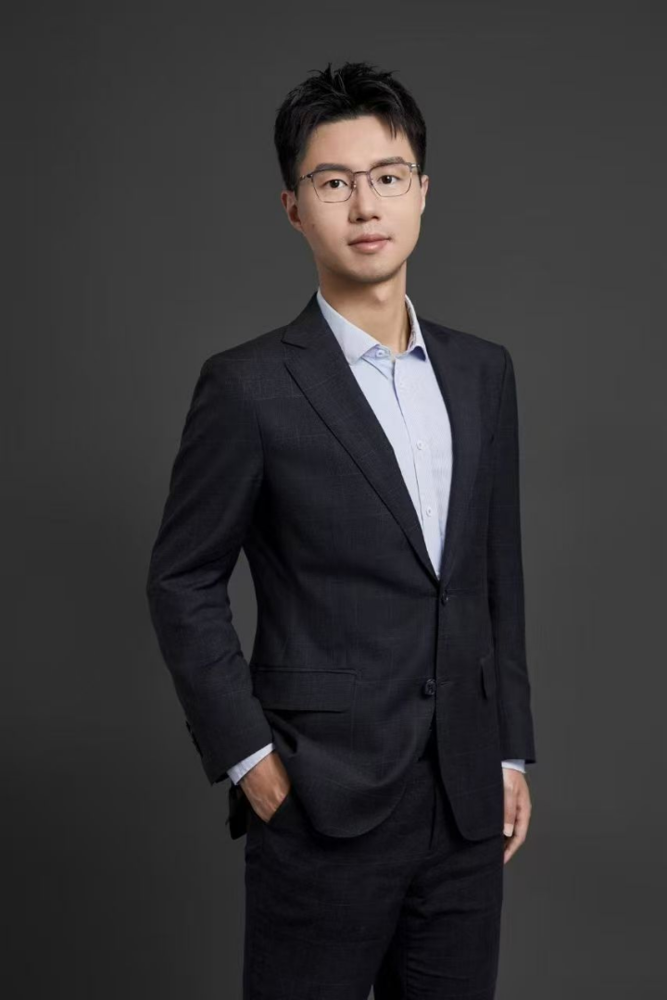
红利国企ETF国泰基金经理 麻绎文
平安基金基金经理 刘榕俊
农银汇理基金基金经理 施静
长城中证红利低波100ETF基金经理 陶曙斌
诺安鼎利混合基金经理 周颖恺
融通中证诚通央企红利ETF基金经理 蔡志伟
诺德基金基金经理 顾钰
上述受访基金经理普遍认为,本轮从科技到红利的切换,本质是哑铃策略内的资金再平衡。三季度风险偏好回落、科技仓位拥挤,是本轮再平衡的主导推手。低利率环境下,政策推动红利资产正从“防守仓位”向“类债底仓”渐进重估,但基金经理提醒“伪高股息陷阱”与利率上行风险,仍是不可忽略的暗线。
风格反转,还是资金再平衡?
观点分歧共存
中国基金报记者:近期科技板块进入退潮期,红利主题开启上涨模式,银行股更是迭创新高,您觉得这属于风格反转,还是高位资金的阶段性再平衡?
麻绎文:本轮从科技到红利的切换,本质是哑铃策略内的资金再平衡。无风险收益率下行背景下,市场同时容纳成长叙事与红利确定性,此消彼长属于常态。三季度风险偏好回落、科技仓位拥挤,是本轮再平衡的主导推手。
陶曙斌:目前市场以存量资金为主,从短期行情来看是科技股高位抱团后的阶段性资金再平衡。银行基本面边际企稳支撑估值修复,但盈利增速中枢偏低,难成牛市新主线。红利长期逻辑根植于优质现金流与股息率,不受短期资金行为左右。
刘榕俊:倾向于市场阶段性再平衡。科技板块前期交易比较拥挤,这一轮调整更多是对高预期、高估值的一次修正。AI资本开支仍在加速,产业趋势并未证伪,调整是对高估值高预期的修正。低利率环境中,红利资产是稀缺的稳健权益底仓。
施静:科技长期成长空间仍在,短期分歧来自AI商业化兑现节奏与成本压力。从更长期视角看,两类资产并非对立,当前是预期收益率与风险收益比的再平衡。未来随着AI产业商业化进程逐步清晰、企业盈利持续兑现,科技板块仍有望重新获得市场青睐;具备稳定现金流、有持续分红能力且估值合理的红利资产,同样具有长期配置价值。
周颖恺:倾向定义为中长期风格反转。海外地缘冲突带来的通胀压力提升全球加息预期,流动性收紧压制远期盈利折现,利率上行会显著压缩其估值空间;叠加先前全球科技板块拥挤度较高,市场风险放大后投资者风险偏好明显下行,资金主动抛弃远期故事型资产,转向现金流扎实、安全边际更高的红利资产。银行板块股价持续走强,不是短期资金调仓的阶段性行情,而是流动性、风险偏好双重改变带来的中长期风格切换。后续中长期维度下,红利资产或将成为市场主线,资金配置重心系统性向高股息资产迁移。
蔡志伟:短期是高位资金的再平衡,中长期是红利配置逻辑的重定价。核心驱动有三点:首先是资金高切低;其次是中报红利整体盈利向好;第三是长期配置型资金持续流入,险资股票配置占比已连续8个季度环比提升,红利资产是增配主线,险资对红利的增配属于负债驱动的慢变量,而不仅是资金再平衡带来的阶段性上涨。
顾钰:阶段性再平衡的可能性更大。风格反转需经济结构与流动性环境长周期转向,成长与红利将长期共存,大概率不会出现单一风格长期主导市场的格局。
具备中长期配置价值
当前布局窗口期仍在
中国基金报记者:现在是否还是布局红利资产的窗口期?银行股已经迭创新高的情况下,红利资产是否还有足够的安全边际?
刘榕俊:在近期科技股大幅调整下,红利策略的市场关注度持续上升。红利资产具备穿越震荡的配置价值,未来两三年仍将是核心策略。但需警惕利率环境、行业政策以及盈利周期变化等因素影响,可能阶段性削弱相对吸引力。
陶曙斌:长期配置视角仍具备配置价值,目前或进入合适的布局窗口期;但短线追涨赔率下降,红利资产当下赚的是确定性股息现金流,而非估值持续快速抬升,行情或进入震荡、分化阶段。
施静:红利资产仍具备中长期配置价值,但机会正从板块贝塔转向个股阿尔法。高股息不等于高安全边际,安全边际不仅取决于当前股息率,更取决于企业未来盈利、现金流及分红的可持续性。现阶段不宜简单追逐股价创新高的高股息品种,应更加重视估值与基本面的匹配程度,寻找尚未充分定价的投资机会。
周颖恺:当前依旧是关注红利资产的窗口期,但需客观看待板块轮动带来的波动。未来如果科技股反弹,市场风险偏好抬升,红利资产可能阶段性跑输,但回调会推高股息率,持续吸引长线资金进场托底,形成有效缓冲。
当前低利率大环境下,红利资产具备充足的安全边际,适合作为组合中长期底仓配置。银行板块短期迭创新高,但分红确定性依然保持吸引力,且红利板块内部分化明显,不能以单一板块涨幅判断整体红利资产的估值水平。布局时不宜集中追涨短期大涨标的,可采取分批买入的方式。
蔡志伟:当前仍是布局红利资产的合适窗口期,但内部有所分化。银行PB处于近十年来中位、短期高位股息率承压,且银行基本面上面临净息差收窄、盈利低增长问题,股价上涨主要来自估值修复;更看好中报盈利向上、低估值高股息的周期红利(石油石化、航运、有色、煤炭)。
顾钰:当前仍是配置窗口期,但需重视结构性分化。国有大行多数仍破净,煤炭、电力景气上行,只要股息率显著高于理财与国债,安全垫就依然存在。建议采取分批布局思路,避免一次性集中买入。
麻绎文:性价比较前期低位有所下降,但窗口仍在。国有大行股息率相对于十债收益率溢价处于历史中位,分红比例集体上调,安全边际充足。
分红持续性优先于估值
稳定红利和周期红利都有机会
中国基金报记者:现在红利投资,主要看股息率、估值还是分红持续性?具体到红利内部,哪些细分领域更有机会?
陶曙斌:红利投资中,分红持续性是一票否决项,估值决定安全边际,股息率只是结果。三个指标的优先级:分红持续性>估值>静态股息率。
细分来看,高壁垒基础设施(水电、高速、通信运营商)可能更有机会,其需求刚性、资本开支可预测、现金流稳定,且大部分为央企治理,分红承诺稳定,不受大宗商品价格波动影响。此外,大部分高壁垒基础设施企业因为折旧摊销减少、财务费用降低,加上自身经营优化等,还能实现一定增速。
刘榕俊:综合考虑估值、盈利、现金流、分红能力等因素进行筛选:一是股息率在3%以上;二是市盈率通常不超过15倍,市净率最好在1倍以下;三是行业相对稳定,业绩不会剧烈波动;四是ROE、现金流等财务指标稳健;五是结合投资者结构、市场情绪等情况综合评估。更加关注企业持续分红能力和资产质量,当前红利底仓重点布局银行、保险、家电、公用事业等细分方向。
施静:相比于静态股息率,更加关注企业稳定创造自由现金流的能力,以及未来维持甚至提升分红水平的潜力。重点关注三类资产:一是经营稳健、资产质量较好、分红能力较强的优质金融企业;二是资本开支逐步下降、自由现金流改善的公用事业企业和成熟制造业;三是具备较强竞争壁垒、盈利稳定增长,同时持续提高股东回报水平的消费及制造业龙头。
顾钰:综合考量分红率、股息率、盈利、现金流、负债率与估值。稳定型红利(银行、电力、交运)适合作为组合底仓,现金流相对可预期、分红政策较稳定;周期型红利(煤炭、石油)供需格局优化,兼具分红安全垫与景气弹性;消费型红利龙头依托品牌壁垒,在消费稳步修复环境下具备业绩改善弹性,可丰富组合收益来源。
麻绎文:股息率、估值可用来考量配置性价比与安全边际,但如果高股息、低估值源于股价下跌而非盈利支撑,可能会形成价值陷阱。对长期资金而言,可持续的分红能力是相对更看重的因素。过去几年上市央国企整体实现净资产收益率改善,银行、煤炭、交运等行业稳定分红,提高分红比例、分红频次、加大回购力度等举措越来越多,股东回报优势显著。
周颖恺:首要看分红持续性,其次是估值,静态股息率仅为筛选起点,不能作为核心判断标准。只有具备稳定经营现金流支撑、连续多年稳定分红、分红比例合理的公司,才是“真红利”。估值则用来判断买入性价比。
细分领域优选两类:一是稳定红利,国有大行、公用事业、高速公路,现金流稳定、分红政策连续,适合做组合底仓;二是周期龙头如煤炭、石油石化,行业供需格局较好,分红承诺清晰,兼具股息与周期弹性。需规避强周期景气顶点一次性大额分红标的。
蔡志伟:先分红持续性、再估值、最后股息率。股息率是结果而非原因,静态高股息可能源于股价下跌,缺乏持续性则面临“双杀”。判断持续性看盈利稳定性、现金流支撑与分红意愿。
看好以下细分领域:一是上游能源资源的供给刚性、航运物流运价中枢上移,以及两个板块中报开启的盈利兑现;二是电力公用事业、通信运营商等现金流稳定的高股息资产。
正迎来定价重塑
不再只是短期防守仓位
中国基金报记者:在低利率+险资入市+新“国九条”分红导向下,红利资产是被重新定价成“类债资产”,还是只是防守仓位?
施静:红利资产正在经历长期的价值重估,其投资属性已经超越传统的防御性配置。低利率环境提高了稳定现金流资产的相对吸引力,保险等长期资金的配置需求,以及资本市场鼓励分红的制度导向,也有助于提升优质红利资产的长期估值中枢。
红利资产具有一定的类债属性,但不能简单等同于债券,股票分红并非固定收益,企业盈利波动和估值变化仍会影响投资回报。从长期看,优质红利资产同时具备防御与资本增值潜力。
麻绎文:红利资产兼具防守与类债双重属性,趋势上或正从防守仓位向类债底仓重估。红利资产仍是杠铃策略的防守端,在行情震荡期更易受到关注。保险行业资产负债新规及新会计准则落地,加配高息股是长期明确方向,因此,政策推动下,红利资产的定价锚已逐步向“类债生息资产”迁移。
陶曙斌:优质红利资产正在被长线资金做“类债化重定价”。但它终究不是债,更非防守仓位。拉长时间来看,优质红利资产为投资人提供的远非派股息,其本身也在实现一定程度增长。长期市值增长更多来自盈利兑现而非单纯估值抬升。
周颖恺:红利资产正在被赋予部分类债定价特征,但本质仍是权益资产,是具备防守属性的股票仓位。低利率环境下,叠加险资新会计准则、新“国九条”鼓励上市公司分红,险资等长线资金将优质红利作为久期匹配、获取稳定现金流的替代选择,股息和无风险利率对比成为重要定价锚,类债化定价逻辑逐步强化。但红利终究是股票,存在基本面、估值波动风险,和债券本金刚性兑付完全不同。
蔡志伟:短期在市场高波动下,红利资产天然具备避风港的防守属性;长期而言,红利资产是A股长期投资价值的答案。2016年12月30日以来,截至2026年10月15日,中证诚通央企红利全收益累计上涨136.5%(年化9.5%),显著跑赢沪深300指数与偏债混合基金指数。红利的长期超额来自分红复利再投资,而非仅避险。
顾钰:红利资产正在迎来定价重塑,不再只是短期防守仓位。长线资金看重长期稳定现金流,红利正从临时避风港升级为组合中长期底仓工具,但权益本质不变,仍可分享企业盈利改善带来的估值修复。
短期存在被“虹吸”可能
哑铃配置应对“跷跷板”行情
中国基金报记者:如果三季报后科技股业绩兑现、AI/半导体再次走强,红利会不会又被“虹吸”走弱?投资组合里该怎么处理“跷跷板”?
周颖恺:科技股再度走强,红利资产面临被“虹吸”的压力,但向下调整空间或有限。针对跷跷板行情,一种处理方式是构建哑铃型组合思路:红利作为底仓,设定固定目标仓位,成长作为弹性仓位获取反弹收益;另一种思路是采取分批建仓的方式,在建立一定底仓基础上,当科技走强、红利回调则用预留资金逢低加仓红利,若红利大幅上涨则适度止盈,维持目标仓位。
蔡志伟:短期“跷跷板”仍存在,但不改变红利资产的资金结构。一是配置型资金比如保险资金为负债驱动,不因科技短期走强而卖出;二是低利率环境未变,红利资产相对十年期国债利差仍较大;三是红利资产中报盈利改善,市场更可能往业绩驱动的双主线布局。建议哑铃配置,红利底仓作为核心仓位,成长作为卫星弹性策略。
顾钰:若后续科技股业绩超预期或市场风险偏好上行,红利板块短期相对收益可能走弱,但较难出现大规模资金“虹吸”。原因在于红利核心投资者以保险、养老金等长期配置资金为主,交易型资金占比相对有限。组合建议采用哑铃式配置思路:红利作为底仓提供相对稳定的现金流,成长资产负责贡献弹性;根据估值性价比动态微调两类仓位,不做极端单边押注,也不频繁切换风格。
麻绎文:从目前已披露的三季报预告和产业趋势看,PCB、半导体设备、光通信领域一批上市公司预计盈利表现会比较亮眼。叠加红利板块近期已快速上涨,可能受制于资金兑现和轮动需求。但同时宏观和产业环境与上半年相比已有较大变化,海外流动性收紧与资本开支长期可持续性担忧还在发酵,在杠铃策略框架内,采取逢低布局、均衡配置的思路相对更好一些。
陶曙斌:存量市场下,短期存在被“虹吸”的可能。但红利资产的价值,不在于短期弹性,而在于追求长期增值,更适合长期布局。
施静:从中长期看,两类资产的核心定价逻辑并不相同。科技资产更多依赖产业成长、盈利扩张和技术创新,红利资产则更加重视现金流稳定性与股东回报,我们倾向于通过均衡配置而非频繁风格切换来管理组合。
红利基金更适合底仓思路持有
不适合短期频繁交易
中国基金报记者:普通投资者现在布局红利基金,容易犯什么错?应该注意哪些风险?
蔡志伟:风险包括中长期利率反弹、分红不及预期等。普通投资者常犯的错误为“追涨杀跌”与频繁择时。不建议一般投资者进行红利择时,建议以三年以上闲钱、月度定投的纪律化方式进行配置,忽略短期波动,作为底仓长期配置持有。
顾钰:普通投资者容易陷入两大误区:一是单纯追逐最高静态股息率,忽略企业盈利与分红可持续性,落入“伪高股息陷阱”;二是将红利当作短期博弈品种,追涨杀跌。
需要重点关注风险:红利个股基本面变化;无风险收益率上行会削弱红利资产相对吸引力;红利板块同样存在估值波动。红利基金更适合长期资金,以底仓思路持有,不适合短期频繁交易。
麻绎文:避免在红利基金里做过多短线交易、频繁进出、“追涨杀跌”,忽视高股息资产的长期复利价值。主要风险:一是若国内无风险收益率上行,“类债”逻辑可能会松动;二是对细分行业基本面关注不够,尤其是周期品红利个股业绩可能随商品价格波动,从而影响板块行情。
陶曙斌:把红利基金当成短期博弈品种,“见异思迁”地频繁来回做风格择时。红利因子作为长期有效的策略因子,持有红利基金更多应基于长期维度,不妨适度降低对短期收益的预期。
施静:首先,警惕股息率陷阱。部分企业股息率较高,可能是由于股价下跌、盈利恶化,未来分红未必能够持续。
其次,要避免追涨。红利资产同样存在估值波动,经过持续上涨后,未来预期收益率可能下降。
红利投资的核心不是寻找股息率最高的公司,而是以合理价格买入能够长期创造现金流、持续回报股东的优质企业。普通投资者更适合结合自身风险承受能力,通过长期持有和适度分散配置参与红利投资,而非进行短期风格择时。
校对:纪元
制作:小茉
审核:木鱼
注:本文封面图由AI生成
版权声明
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)