
【导读】普通型人身保险产品预定利率研究值回落至1.9%
中国基金报记者 张玲
11月4日,中国保险行业协会发布的消息显示,最新普通型人身保险产品预定利率研究值为1.9%,结束了此前连续两个季度的回升态势。
环比下调4个基点
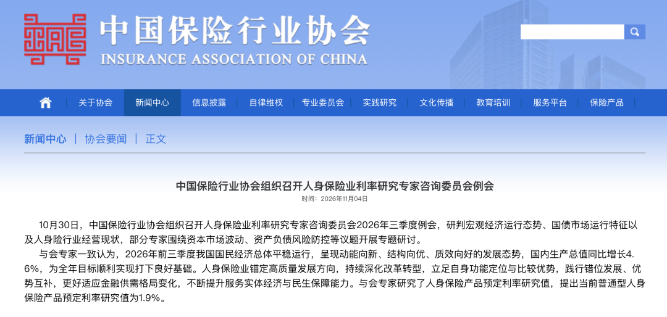
10月30日,中国保险行业协会组织召开人身保险业利率研究专家咨询委员会2026年三季度例会,研判宏观经济运行态势、国债市场运行特征以及人身险行业经营现状,部分专家围绕资本市场波动、资产负债风险防控等议题开展专题研讨。
与会专家一致认为,2026年前三季度我国国民经济总体平稳运行,呈现动能向新、结构向优、质效向好的发展态势,国内生产总值同比增长4.6%,为全年目标顺利实现打下良好基础。人身保险业锚定高质量发展方向,持续深化改革转型,立足自身功能定位与比较优势,践行错位发展、优势互补,更好适应金融供需格局变化,不断提升服务实体经济与民生保障能力。与会专家研究了人身保险产品预定利率研究值,提出当前普通型人身保险产品预定利率研究值为1.9%。
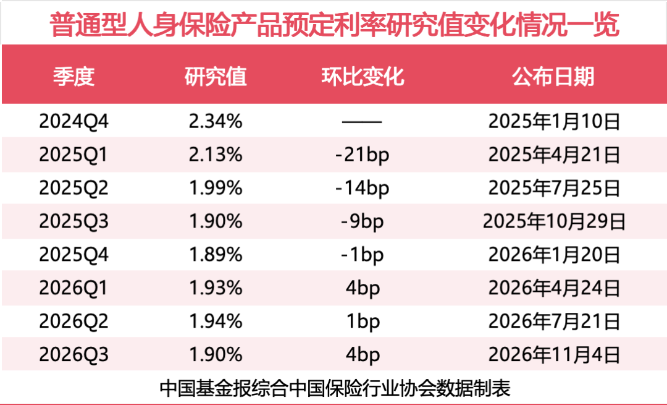
普通型人身保险产品预定利率研究值于2025年1月首次披露,至今共公布了8期,分别为2.34%、2.13%、1.99%、1.90%、1.89%、1.93%、1.94%、1.9%,近七个有可比数据的单期分别环比下降21bp、14bp、9bp、1bp,上升4bp、1bp、4bp。
关于普通型人身保险产品预定利率研究值结束两连升的原因,对外经济贸易大学保险学院院长谢远涛认为,主要是资产端收益率走低。考虑到长端利率再度走低,银行下调存款挂牌利率,债券收益率曲线整体下移。保险资金久期长,新增和再配置资产的收益率下降更明显,负债成本又相对刚性,定价基准只能跟着往下走。“这是市场利率变化向负债端的正常传导,也说明动态调整机制在起作用。”
南开大学金融发展研究院院长田利辉分析,预定利率研究值锚定5年期以上LPR、5年期定存利率和10年期国债收益率的长周期移动平均,三季度10年期国债收益率再度下探,叠加权益市场波动加大、险资投资收益不确定性上升,行业对“利差损”风险保持审慎,研究值因此承压回落。
年内产品预定利率或企稳
作为保险产品定价的关键指标,预定利率研究值是人身险公司动态调整保险产品预定利率上限的参考基准。它既决定了保险产品后续的定价走向,也会对产品收益、保费价格产生直接影响。
去年7月,第三期研究值发布后触发了预定利率动态调整机制,导致普通型人身保险产品预定利率最高值由2.5%降至2.0%,分红型保险产品为1.75%,万能型保险产品最低保证利率为1.0%。
受访人士普遍认为,最新一期研究值与2%相差10个基点,未能触发“连续两个季度偏离25个基点”的调整条件,年内产品定价有望保持稳定。
中泰非银金融首席分析师葛玉翔表示,若市场利率维持不变,预计2026年四季度末的预定利率研究值模拟测算值为1.83%,不会触发调整机制。2027年二季度,该值可能降至1.72%,因此,不排除市场在2027年年中迎来预定利率调整窗口期。
行业影响方面,田利辉认为,中期来看,长端利率仍有下移空间,研究值可能在1.9%附近震荡后逐步探底,但动态调整机制会平滑下行节奏,行业更可能通过发展分红险、压降保证利率、深化“报行合一”等方式主动优化负债成本,而非频繁断崖式切换。
在谢远涛看来,预定利率研究值下调,首先改变的是产品之间的比价关系。传统险的保证收益吸引力减弱,公司会把资源转向分红险和万能险,用低保底加浮动收益承接客户需求,产品结构有向分红型倾斜的态势。定价空间收窄之后,中小公司靠价格抢规模难以为继,竞争会回到服务和投资能力上。新产品报备与切换需要时间,短期内渠道和销售都会受到一定影响。
此外,对于消费者来说,预定利率研究值下调将带来哪些影响?
“新单的保证收益会下降,这是利率环境决定的。”谢远涛表示,消费者在挑选产品时需要注意,分红险的演示利率不等于实际收益,要看公司过往的分红实现率和投资能力;也要回到保障需求本身,寿险和健康险的核心是风险转移,不必因为利率下行抢购或者观望;确有长期储蓄安排的,可以拉长持有期,用分红险、年金做跨周期配置,同时留足流动性。此外,已经持有的保单则不受影响。
田利辉指出,对消费者而言,研究值回落短期不会直接推高保费或降低收益,但是,若未来预定利率上限下调,保障型产品保费可能上升,储蓄型产品保底收益和现金价值增长会放缓。建议不必因“降息预期”盲目抢购,也不宜过度等待。配置时,应先明确保障或长期资金规划需求,关注产品现金价值、费用结构、公司投资能力和分红实现率,尤其对分红险要理性看待演示利率与保证收益的区别。
编辑:黄梅
校对:纪元
制作:小茉
审核:许闻
注:本文封面图由AI生成
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)