
AI芯片就像高速狂奔的超级赛车,电感就是它赛道旁的稳压器。
作者:刘墨
科技板块的持续调整,让投资者将目光转向红利和防御性板块,但仔细翻看已经披露的2026年三季报,一些科技细分行业发生的积极变化仍在继续。
与光模块、存储和GPU这种大赛道不同的是,AI芯片电感这个细分领域关注者并不多。但关键是,从产业角度而言,其成长性仍在高速发展中。
AI芯片电感是什么?
“AI芯片就像高速狂奔的超级赛车,电感就是它赛道旁的稳压器。”一位长期研究电感行业的分析师这样形容:AI算力芯片瞬间吞吐海量数据,电流如忽大忽小的湍急水流,波动冲击极易让芯片“熄火报错”。
AI芯片电感恰如蓄水池与缓冲坝,紧贴着芯片,在每一次高速运算的间隙存储并释放电能,快速抹平电流尖峰、稳住供电电压,持续输出平稳干净的电流。没有它,芯片高速推理时电压反复跳变,算力不稳、频繁降频甚至宕机。
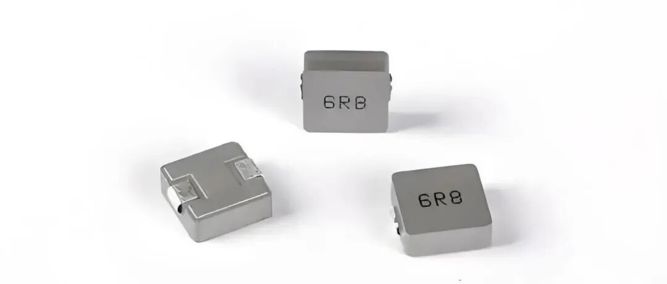
正因如此,AI芯片电感是专为AI算力场景设计的特制电感,用于GPU、ASIC及FPGA等高性能AI加速器芯片的供电电路,同时配套光模块及高速存储器芯片,也能满足AI智能手机、AI PC及机器人系统等端侧硬件中AI芯片的供电需求。作为核心基础元件,它为云端算力基础设施及端侧智慧硬件提供高效而稳定的电力输送支撑。
与此同时,AI芯片功率持续抬升,核心供电电压持续下探,驱动供电电流显著放大,供电相数随之增加,芯片负载瞬态波动加剧,对电感载流能力、瞬态响应、低损耗指标提出更高要求,倒逼行业从常规拓扑向TLVR(跨电感电压稳压器)拓扑、从分立式供电向模组式供电双线迭代,带动行业价值量持续上行。
从市场空间看,据灼识咨询研究报告,按收入计,全球AI芯片电感行业的市场规模由2020年的11亿元人民币增长至2025年的58亿元人民币,复合年增长率为38.2%;预计2030年将达到269亿元人民币,2025年至2030年的复合年增长率为36.0%。
三季报的四条曲线,说的是同一件事
具体到芯片电感类上市公司,他们的情况怎么样?在全球AI芯片电感供应商排名中,以2025年收入计算,顺络电子和铂科新材分列第四和第五名。
先看数据。2026年前三季度,铂科新材营收为20.71亿元,同比增长59.2%;归母净利润为4.16亿元,同比增长41.6%。顺络电子营收63.34亿元,同比增长25.9%;归母净利润为7.98亿元,同比增长3.8%。麦捷科技营收为31.95亿元,同比增长10.1%;归母净利润为2.89亿元,同比增长18.1%。龙磁科技营收为11.32亿元,同比增长20.8%;归母净利润为1.08亿元,同比下降19%。
四组数字放在一起,第一印象是分化,但拆开来看,分化的原因高度一致——芯片电感业务处于不同的兑现阶段。
据券商分析师的测算,铂科新材三季度单季芯片电感营收约4.4亿元,占单季营收比重已到50%,环比增长75%。顺络电子三季度单季收入为24.76亿元,首次突破24亿元,创历史新高;但金属类原材料自2025年下半年起持续大幅涨价,毛利率承压,利润增速被压到个位数。龙磁科技的“增收不增利”更为典型,1—9月管理费同比增加750万元,研发费用增加830万元,主要投向芯片电感,叠加汇兑损益同比变动约1100万元,剔除上述影响后盈利仍是正增长。
换言之,这一轮芯片电感的产业进展,已经不再是“送样——认证”的叙事阶段,而是同时出现三种可验证的信号:收入占比跃升、产品形态迁移、前置费用先行。
三季度发生了什么?
“产品形态从分立式向模组式、从单相向多相迁移,并且已经完成商业化验证”,铂科新材的口径最清晰。
该公司三季度模组式电感占芯片电感营收比重约80%,上半年还是以两相模组和TLVR为主,下半年四相高压电感已实现批量出货;TLVR电感占芯片电感营收的比例从二季度的30%多升至三季度的约40%,且批量出货的TLVR主要是模组式产品。
顺络电子的表述与之呼应:双相TLVR已在今年实现批量出货,四相TLVR项目预期明年下半年开始量产出货,由于价格更高,明年AI电感ASP(平均销售单价)有望继续提升。
龙磁科技则在订单结构上更激进,目前该公司销售的电感中,TLVR类产品占比超过70%。交付产品已包含四相方案,在研覆盖五相、六相,分立式占比较低。
这意味着行业的竞争焦点已经从“能不能做出高饱和、低损耗的电感”,上移到“能不能稳定批量交付多相模组”。
扩产已是共同动作
铂科新材芯片电感在手订单从年中的9亿多元增长至三季度末的超10亿元,在9月7日的公告中,更是坦言芯片电感的在手订单较去年同期大幅增长约400%,而惠东一期三季度启动爬坡,下半年是核心爬坡期,预计2027年上半年满产;惠东二期规划已启动,2026年8月5日已签订土地使用权出让合同,正在加快项目建设工作。
顺络电子则表示,“公司与所有电源类客户对接,从公司接到的客户指引来看,下游客户都给出了比较清晰的乐观信号”,公司已在为明年的扩产做筹备,预计未来AI相关业务仍将保持较快增速,珠海项目总投资12亿元,产品方向包括叠层类、汽车电子和固体燃料电池。
麦捷科技智慧园二期已基本满产,三期主体封顶、进入收尾施工,预计2027年上半年投入使用,越南基地已完成产线建设;龙磁科技于10月30日对外表示,公司芯片电感业务在手订单充足,相关产品已完成客户验证并逐步批量交付中,公司定增募投芯片电感项目,实现年化产能约8000万颗、整体规划1.8亿颗,该项目厂房及部分产线已建设完成,并形成规模化量产能力。
稳定批量交付是关键
“从电感本身看,材料跟工艺两者都重要,没有脱离工艺存在的材料,也没有脱离材料存在的工艺,二者相辅相成,TLVR结构产品有一定壁垒优势”,顺络电子对竞争壁垒的表述值得记录。
铂科新材的补充是,部分TLVR产品可先单独压制再进行模压,部分采用组合工艺,客户不关注具体工艺,只要求性能达标且可稳定批量交付。
两家说的是同一件事:能否稳定批量交付,就是最终的检验标准。
实际上,从订单转到收入,中间必须经过良率这一关。铂科新材在投资者交流中给出了很实在的解释,产品良率因料号而不同,高指标特殊料号和常规料号差异显著。公司强调,铜铁共烧是其首创工艺、是生产高功率密度一体成型电感的基础,并已在此之上拓展出多种成型工艺,可根据不同产品结构采用一种或多种复合工艺。
言下之意,良率差异来自产品本身的技术难度,越是高端料号,良率爬坡越是硬门槛,也越难被追赶者绕过。
技术难度的陡峭程度还在上升。从两相、四相到六相、八相,相数每升一级,生产难度、频率与功率要求同步上行,良率曲线要重新爬一遍。
毛利率的爬坡最慢
从产能到良率再到毛利率,三条爬坡曲线中,毛利率的爬坡最慢,也最能用来判断哪家公司真正兑现。
顺络电子面对的是成本端压力。自2025年下半年起,金属类原材料采购价格持续上涨,公司通过内部改善、降本增效、动用前期库存等措施环节,同时与客户协商应对。公司坦言,涨价推动的盈利改善要经过订单生效、产品交付、确认收入三个环节逐步实现,时点逐级向后推,盈利能力“有望持续呈现修复状态”。三季度单季收入24.76亿元,同比增长36.94%,较前三季度累计25.9%的增速明显加快,首次突破24亿元并创历史新高;但前三季度归母净利润同比仅增长3.8%,毛利率为34.23%,比2026年中期的33.59%仅提高了0.64%,量在跑、利润尚未跟上,成本传导滞后正是关键。
龙磁科技面对的是投入前置压力。2026年1—9月管理费用、研发费用的增长,主要投向芯片电感领域,人力成本大幅上升,公司的态度很明确,当前核心工作是保障订单交付、提升出货量,利润率水平需待大规模放量后再评判。该公司前三季度的毛利率为25.91%,2026年中期为26.70%。
铂科新材则展示了爬坡期守利润的可能性,前三季度毛利率为39.78%,2026年中期为38.57%。其中,三季度芯片电感毛利率较二季度基本持平、波动约1%,净利率与二季度基本一致。公司的解释是,爬坡带来的折旧摊销、生产效率波动压制利润率,模组式与TLVR渗透率提升构成正向支撑,两者对冲后全年芯片电感毛利率保持稳定。
麦捷科技的特点是产品结构改善先于利润显现,前三季度毛利率为18.80%,2026年中期为17.06%。公司归母净利润同比增长18.07%,快于收入增速的10.09%,说明高端产品占比提升正在改变盈利结构,公司明确表示,现有电感产线已基本满产,后续可依托产线改造与扩建项目进行产能爬坡,只是AI业务的贡献在报表上要形成独立辨识度还需要时间。
四条曲线背后,顺络电子在爬产能与成本,铂科新材在爬良率与利润的平衡,龙磁科技在爬前置投入的回收,麦捷科技在爬产品结构的改善。三条爬坡曲线谁先走完,谁就先拿到估值溢价;而原材料价格、客户认证与扩产节奏的变化,都可能让兑现时点后移。
编辑:江右 校对:乔伊 审核:陈思扬
END