
【导读】避险资产不避险?30年国债ETF领跌,信用债调整居前,长债交易过热风险浮出水面
中国基金报记者 闫军
没想到,来债市避险,债市也给了投资者小“震撼”。
10月30日,国债期货30年期主力合约下滑0.73%,创3月9日以来最大跌幅;同期限国债“26超长特别国债04”收益率上行3个基点,报2.083%。
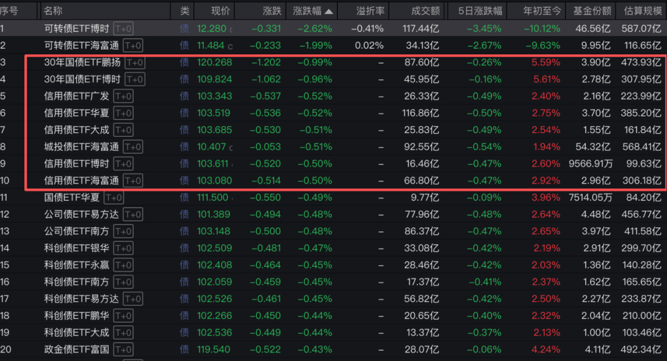
截至收盘时,30年国债ETF领跌市场,跌幅一度接近1%。除了短融ETF,全市场债券ETF无一上涨。可转债ETF之外,信用债调整居前,多只信用债单日跌幅超0.4%。
同时,主要利率债收益率纷纷上行。Wind数据显示,超长期国债收益率上行3.7个基点,报2.09%;10年期国债收益率上行2.4个基点,报1.635%;7年期国债收益率上行3.4个基点,报1.45%。
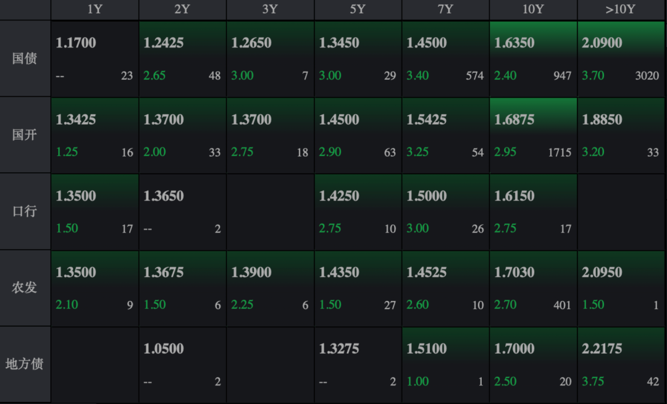
银行间主要利率债收益率午间也普遍上行。30日午间,10年期国开债“26国开05”收益率上行1.1个基点,报1.669%;10年期国债“26附息国债16”收益率上行1.25个基点,报1.6235%;7年期国债“26附息国债12”收益率上行2.4个基点,报1.44%。
利率债为何突然调整?
债市从早上开始出现明显调整,在业内看来,一方面是月末资金面有所收敛的季节性原因,另一方面则是市场流动性有所收紧,而触发流动性的原因或来源于信用债的隐忧。
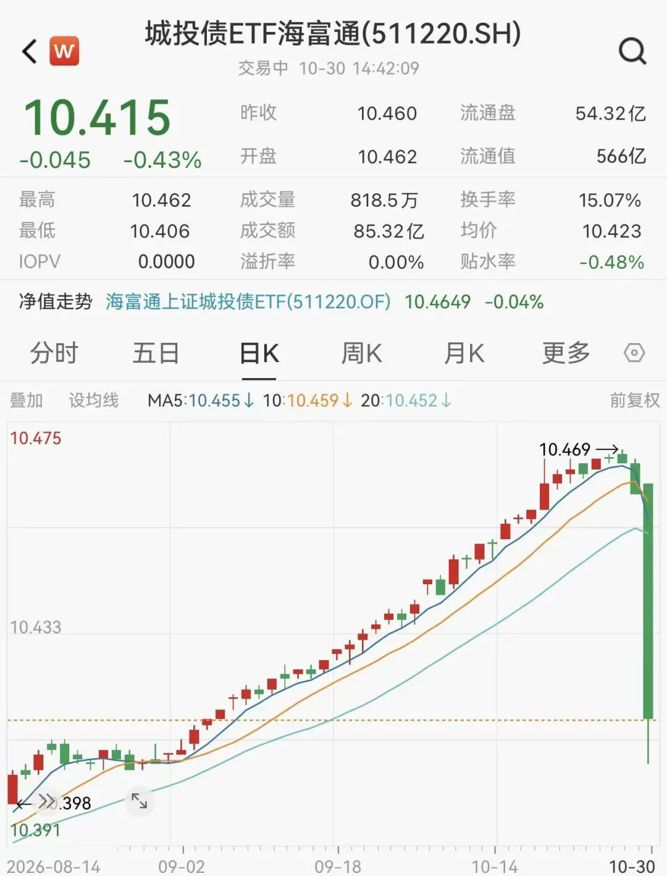
10月30日,海富通城投债ETF走出一条长阴线,跌幅超0.4%。某地方国企的信用风险引发了持仓基金的猜测,而机构立马进行“未雨绸缪”的抛售,波及整个债市。
不过,在业内看来,在该事件触发之前,市场已有调整的必要,当前1年期同业存单收益率几乎与7年期国债收益率持平,信用利差处于历史低位。
三季度债基拉久期明显
长债是否已有拥挤迹象?
“9月份之前,我们已经减仓了高弹性的转债,现在持有的多数是偏债型债券。”华南某基金经理在近期的一次交流会上表示,一方面原因在于有些转债溢价过高,即使正股下跌,溢价依然偏贵;另一方面在于防御举措,当前转债需求转弱,“固收+”赎回压力可能进一步传导至转债。
资金面保持宽松,债券走势整体偏强,利率超长端等交易品种表现较好。因此,减转债、加长债,从固收基金经理持仓也能窥见一二。今年三季度债基规模增长约5200亿元,持仓结构上,各类型产品均继续拉长久期,利率债拉长久期更为突出。
从基金三季报来看,不少基金经理在操作分析中表示,积极参与了长端或超长端利率债的投资机会。鹏华基金固定收益研究部总经理王志飞表示,今年三季度组合整体仓位偏高,加大了长债、超长债的参与力度。9月以来,组合加大了信用债的配置力度,积极把握摊余债基等产品建仓带来的结构性交易机会。
有基金经理表示,10月以来长债收益率加速下行,部分机构收到加强债券投资风险管理的提醒。根据前述专题可以看到,如果没有“基本面的改变+资金端收紧”的敲打,口头指导和影响部分机构行为可能不会影响市场的趋势,调整后或许能提供更好的参与机会。
债券基金经理拉长组合久期,为投资者带来超额的同时,也隐藏了交易过热的风险。尤其是某些名为1—3年政策性金融债的债券基金产品中,持仓债券剩余期限则长达8年。
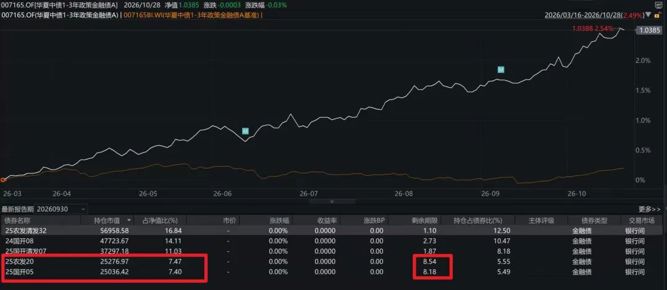
博时基金认为,当前来看,短期长债和超长债拥挤度上升,在监管压力下资金或从超长端向中短端转移,叠加资金面低波动,中短债表现或更稳定。后续需持续跟踪监管政策、股市风险偏好和资金面边际变化,或可适当把握交易性机会。
债市逐渐消化政策利率“换锚”影响
呈现震荡分化趋势
国泰基金表示,近期债券市场预计维持震荡格局。一方面,政府债券融资逐步上量带来供给压力,但资金分流与资产荒格局延续,对债市形成持续支撑。党的二十届五中全会召开,鉴于近期经济数据较为平稳,预计宏观政策将保持较强定力。海外方面,美国中期选举临近,市场不确定性有所上升;国内稳市资金加速入场,或扭转权益市场持续下跌态势,或将对债市形成一定利空。
博时基金则认为,市场策略方面,债市逐渐消化政策利率“换锚”的影响,表现震荡分化。前期资金宽松和权益市场走弱使利率下行较快,但在股市大幅反弹、监管指导和交易盘止盈的压力下,超长债小幅承压。资金利率整体平稳但温和回升,央行呵护态度未变但操作上转向克制。目前权益市场难言企稳,预计央行大幅收紧资金概率或较低,其更接近控制利率下行节奏而非扭转方向。
长城基金则相对看好长债,对债市而言,目前经济基本面相对利好,长债仍有支撑;但另一方面,当前债券利率处于相对低位,如果资金利率无法打开空间,长债下行空间亦受限,且受止盈盘影响波动更容易放大,整体或呈低位震荡。因此,长城基金判断,长债短期或难以走出趋势性行情,可更多关注受益于摊余债基等配置盘的1—5年信用类资产。
中银基金认为,展望后市,尽管短期可能面临一定机构行为及情绪的扰动,但在中期债市利多逻辑未改的背景下,建议关注偏高久期策略,以及超长债利差进一步压缩的机会。对于转债而言,中银基金持中性偏谨慎观点。转债短期具备交易空间,但尚未体现系统性配置价值。转债ETF在反弹过程中整体呈净赎回,转债基金亦面临赎回压力,资金承接偏弱,反弹空间不宜高估。
编辑:格林
校对:乔伊
制作:舰长
审核:陈思扬
注:本文封面图由AI生成
《中国基金报》对本平台所刊载的原创内容享有著作权,未经授权禁止转载,否则将追究法律责任。
授权转载合作联系人:于先生(电话:0755-82468670)